Мебельная промышленность в странах Центральной Азии в 2021–2025 гг.
ЦЭИР подготовил обзор, посвященный динамике развития мебельной промышленности в странах Центральной Азии в 2021–2025 гг.

Производство мебели в странах Центральной Азии – это отрасль с достаточно высоким потенциалом роста. Сектор является трудоемким и создает спрос на продукцию смежных отраслей - деревообработки, текстильной, химической, металлообрабатывающей индустрий.
Развитие мебельной промышленности в странах региона позволяет им увеличивать добавленную стоимость в экономике, снижать зависимость от импорта готовых изделий и постепенно расширять экспорт своей готовой продукции.
В последние 5 лет мебельный рынок в Центральной Азии активно расширялся в первую очередь за счет увеличения внутреннего спроса, так как стабильный экономический рост, динамичное развитие бизнеса и устойчивое повышение благосостояния населения генерировали устойчивый спрос на мебельную продукцию.
В настоящем материале главным образом рассматриваются показатели развития мебельной отрасли по 4 странам (Казахстан, Кыргызстан, Таджикистан, Узбекистан). По Туркменистану официальные данные по большей части показателей в открытом доступе отсутствуют. Материал подготовлен на основе данных национальных статистических ведомств, Комитета СНГ по статистике, ЕЭК ЕАЭС, trademap.org, СМИ и открытых источников.
Узбекистан – крупнейший в регионе рынок и производитель мебели. Производство мебели за 5 лет выросло в 1,6 раза и достигло 729 млн долл. в 2025 г. (среднегодовые темпы роста выпуска – 10,7%). Доля производства мебели в обрабатывающей промышленности поднялась с 0,7% до 1%. В отрасли по итогам прошлого года действовало 4,1 тыс. предприятий. За рассматриваемый период отрасль многократно нарастила инвестиции – номинально в 5,8 раза до 147 млн долл.
Однако, расширение производства пока в основном связано с внутренним рынком, а экспортная модель в этом секторе еще находится на ранней стадии формирования. Так, экспорт мебели хоть и вырос за последние 5 лет в 5,3 раза, но остается относительно небольшим на уровне 19 млн долл.
В тоже время внутренний рынок мебельной продукции оценочно вырос в 3 раза, с 362 млн долл. до 895 млн долл. и является наиболее емким в Центральной Азии. При этом, импорт мебели увеличился с 82 млн долл. до 184 млн долл., а доля импортной продукции на рынке увеличилась с 23% до 25%. То есть, оставшиеся 75% внутренней потребности закрывается отечественным производством.
Необходимо отметить, что в Узбекистане с недавних пор развитию мебельной отрасли уделяется внимание на самом высоком уровне. В 2025 г. был принят комплексный план развития мебельной промышленности, включая поддержку цифровизации производства и подготовки кадров. Проводится специализация отдельных районов на производстве мебели по опыту Ханкинского района. В частности, в 8 районах создаются мебельные центры.
Программой запланировано увеличить производство мебели и продукции деревообработки на 30%, довести их экспорт до 100 млн долл., реализовать инвестиционные проекты общей стоимостью 200 млн долл. и обеспечить занятость для 50 тыс. чел. Таким образом ожидается, что отрасль в ближайшие годы получит значительный импульс в развитии.
Казахстан – второй по объему рынок и производитель в регионе. Выпуск мебели за последние 5 лет увеличился на 75% в реальном выражении, до 290 млн долл. в 2025 г. (среднегодовые темпы роста выпуска – 12,6%). На долю мебельной отрасли в обрабатывающей промышленности Казахстана приходилось в 2025 году 0,5% (в 2020 г. – 0,4%). Инвестиции выросли с 3,4 млн долл. до 20 млн долл. (при этом, в 2024 г. - 31 млн долл.).
Казахстанский внутренний рынок мебели оценочно вырос на 77% и достиг 721 млн долл., при этом большая часть рынка приходится на импорт – 63% в 2025 г. Однако относительно 2020 г., когда импорт составлял 70%, этот показатель снизился, что говорит об опережающем росте местного предложения. При этом, рост отрасли поддерживал и внешний рынок - экспорт мебели за этот период вырос с 5,8 млн долл. до 24 млн долл.
В Казахстане государство также уделяет внимание развитию мебельной отрасли. В частности, на нее распространялись инструменты поддержки обрабатывающей промышленности и предпринимательства. Правительство Казахстана сообщало об утверждении дорожной карты развития мебельной промышленности в рамках «экономики простых вещей».
В целом в Казахстане анализируемая отрасль активно развивалась под воздействием сильного внутреннего спроса. Вместе с тем импорт в 2025 г. все еще превышал выпуск в ощутимые 1,6 раза. То есть, расширение местного производства пока еще не меняет ведущую роль зарубежных поставщиков.
Кыргызстан. В 2021-2025 гг. выпуск мебели увеличился в реальном выражении в 2,2 раза, до 20 млн долл. в 2025 г. (на 22% в среднем в год). Именно 2025 г. определил значительную часть этого результата, когда объем производимой продукции в отрасли почти удвоился. Тем не менее, доля мебельной отрасли в обрабатывающей промышленности немного снизилась с 0,32% до 0,28% и остается небольшой.
Расчетный объем внутреннего рынка мебели в Кыргызстане существенно вырос в 3,3 раза до 70 млн долл. за счет наращивания иностранных поставок – доля импорта в объеме рынка выросла с 58% до 78%, объем импорта увеличился с 12 млн долл. до 55 млн долл. Экспорт также вырос в 2,5 раза, с 1,9 млн долл. до 5 млн долл., однако его объемы остаются малыми.
Таджикистан. Производство мебели в 2025 г. составило 12 млн долл. увеличившись в 2,4 раза к уровню 2022 г. Внутренний рынок, оценочно, составил 40 млн долл., где на импорт приходилось 72%. За 5 лет импорт вырос в 2,6 раза до 29 млн долл. Импорт в 2025 г. превышал выпуск в 2,4 раза. Экспорт оставался незначительным – на уровне 0,5 млн долл.
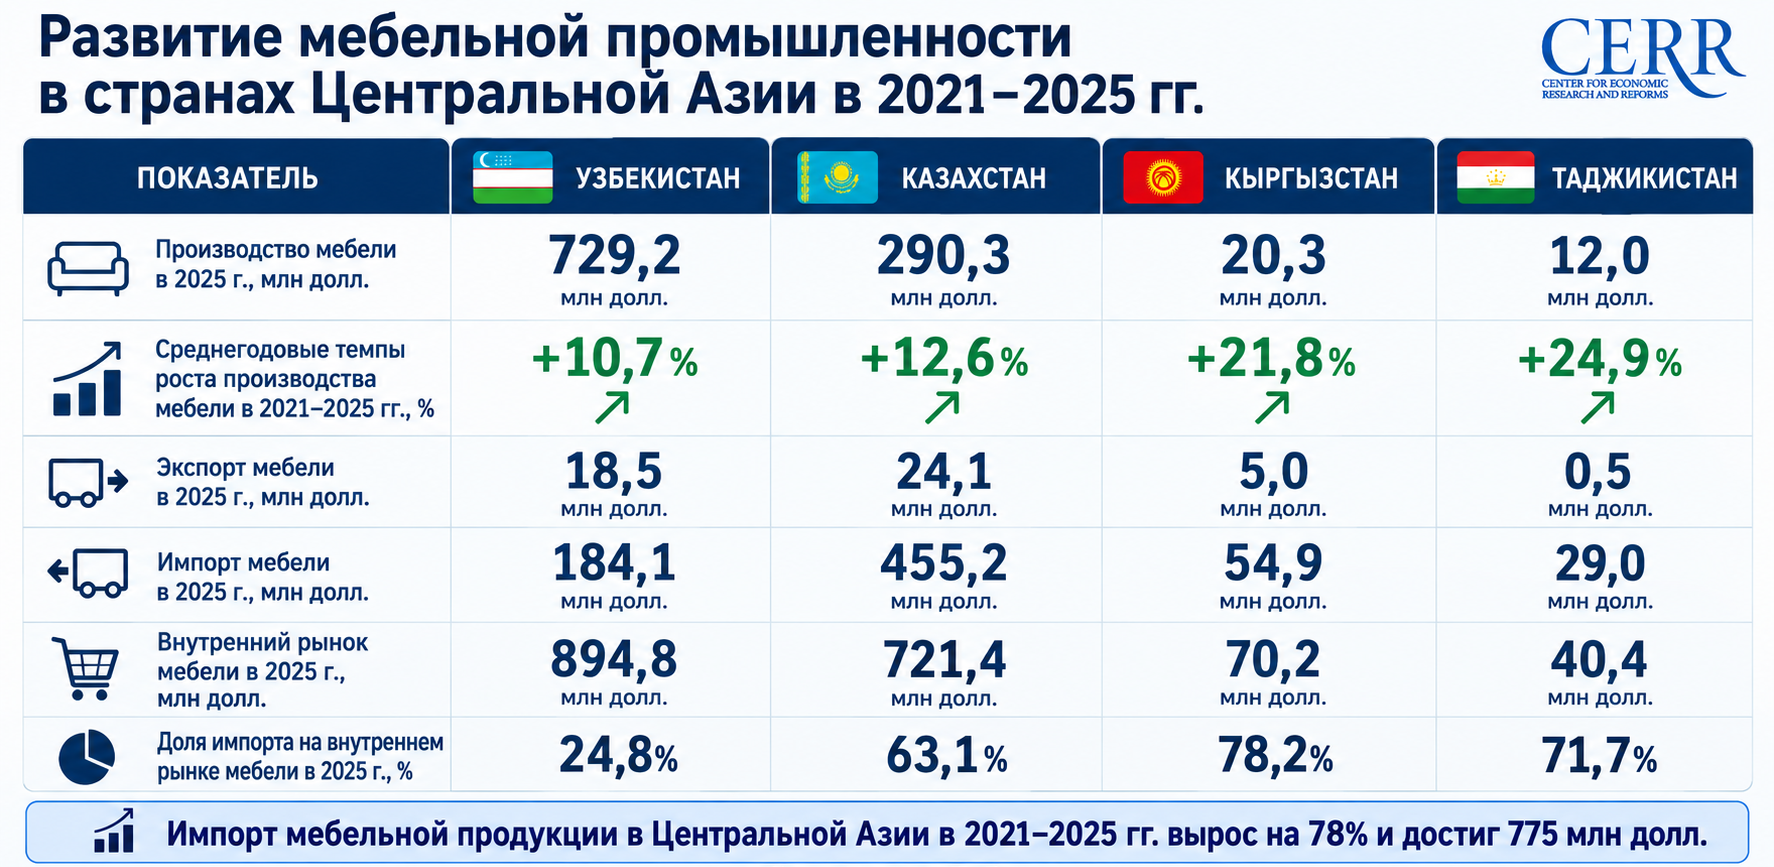
В целом рынок мебели Центральной Азии в 2021-2025 гг. активно рос – это видно как из вышеприведенных данных по выпуску, так и по наращиванию объемов импорта. По грубой оценке, внутренний рынок региона в 2025 г. составлял не менее 1,7 млрд долл.
Также, по оценке, объем внешних поставок мебельной продукции в регион за рассматриваемый период вырос на 78%, - с 434 млн долл. до 774 млн долл. (в части Туркменистана использованы зеркальные данные по импорту). Из этого объема крупнейшим импортером выступал Казахстан - 59% регионального импорта, далее Узбекистан — 24%, Кыргызстан — 7,1%, Туркменистан — 6,6%, Таджикистан — 3,7%. По сравнению с 2020 г. доля Казахстана снизилась на 6,6 п.п., а Кыргызстана повысилась на 4,3 п.п. В абсолютном выражении основную часть прироста импорта обеспечили Казахстан (+171 млн долл.) и Узбекистан (+102 млн долл.).
При этом необходимо отметить, что Казахстан, Кыргызстан и Таджикистан в большей степени зависимы от иностранных поставок, тогда как Узбекистан ориентируется на собственные возможности по обеспечению рынка, однако, не смотря на это, в последние 5 лет наблюдалась тенденция постепенного увеличения доли импорта на внутреннем рынке. В целом, при таком масштабе импорта наиболее рациональным направлением для производителей стран региона выглядит акцент на замещение отдельных категорий импортной мебели на внутреннем рынке.
В тоже время наблюдается скромная экспортная отдача относительно размеров внутреннего рынка. Экспорт четырех стран с доступными данными вырос с 11 млн долл. в 2020 г. до 48 млн долл. в 2025 г. Рост экспорта преимущественно обеспечили Казахстан и Узбекистан. Это показывает, что экспорт пока не является значимым каналом роста отрасли.
В целом в 2021-2025 гг. общими тенденциями развития отрасли для четырех стран региона, по которым есть данные, стали рост выпуска, экспорта, импорта, расширение внутреннего рынка. Между тем, как показывает анализ, имеется значительный потенциал для развития отрасли.
Объемы регионального внутреннего рынка и доминирование на нем импорта обеспечивает естественные стимулы бизнесу стран региона для наращивания производства мебельной продукции, увеличения количества и расширения мебельных предприятий, наращивания поставок на внутренний рынок и рынки соседних стран. Естественно, что освоение рынков для местных производителей в первую очередь зависит от конкурентоспособности их продукции - от цены, качества, ассортимента и сроков поставок.
В данном ракурсе перспективными видятся меры по повышению устойчивости и потенциала отечественных предприятий, в частности обеспечение надежных поставок и снижение издержек по импорту сырья и производственных материалов (древесных плит, фурнитуры, отделочных материалов), расширенный доступ к финансовым ресурсам на оборотные средства, обновление оборудования, принятие мер по кадровому обеспечению (подготовка конструкторов, технологов, дизайнеров) и т.д.
Дополнительные возможности может предоставить развитие и углубление региональной кооперации предприятий, формирование цепочек добавленной стоимости между странами по выпуску плит, комплектующих, мягких элементов, готовой мебели.
В целом, за период 2021–2025 годов мебельная отрасль Центральной Азии существенно расширилась, а нарастающий внутренний спрос формирует широкие возможности для успешного развития отрасли. Главный критерий дальнейшего прогресса мебельной промышленности - способность предприятий устойчиво увеличивать производство, повышать качество и поставлять конкурентоспособную мебель на внутренний и внешние рынки.
Руслан Абатуров, ЦЭИР


Оставить комментарий