ЦЭИР изучил доклад GSMA Intelligence «Мобильная экономика Китая – 2026» (The Mobile Economy China 2026), в котором развитие мобильной связи рассматривается уже не как отдельный телекоммуникационный сектор, а как инфраструктурная основа промышленности, искусственного интеллекта, государственных услуг и энергетики.
В 2025 г. мобильные технологии обеспечили экономике Китая $1,5 трлн, или 7,2% ВВП, а к 2030 г. их вклад прогнозируется на уровне $2,11 трлн, или 8,4% ВВП.
Китай обеспечивает свыше 40% мировых 5G-подключений, а к 2030 году их число в стране превысит $1,7 млрд. Дальнейший рост будет связан прежде всего с внедрением 5G-Advanced, мобильного ИИ, периферийных вычислений, спутниковых сетей и 6G. При этом 94% экономического эффекта формируется вне телекоммуникаций — в промышленности, услугах, строительстве, сельском хозяйстве, финансах и госуправлении.
Макроэкономический контекст
В 2025 г. экономика Китая выросла на 4,7% против 3,1% в мире, однако заметно замедлилась по сравнению с 2021 г.
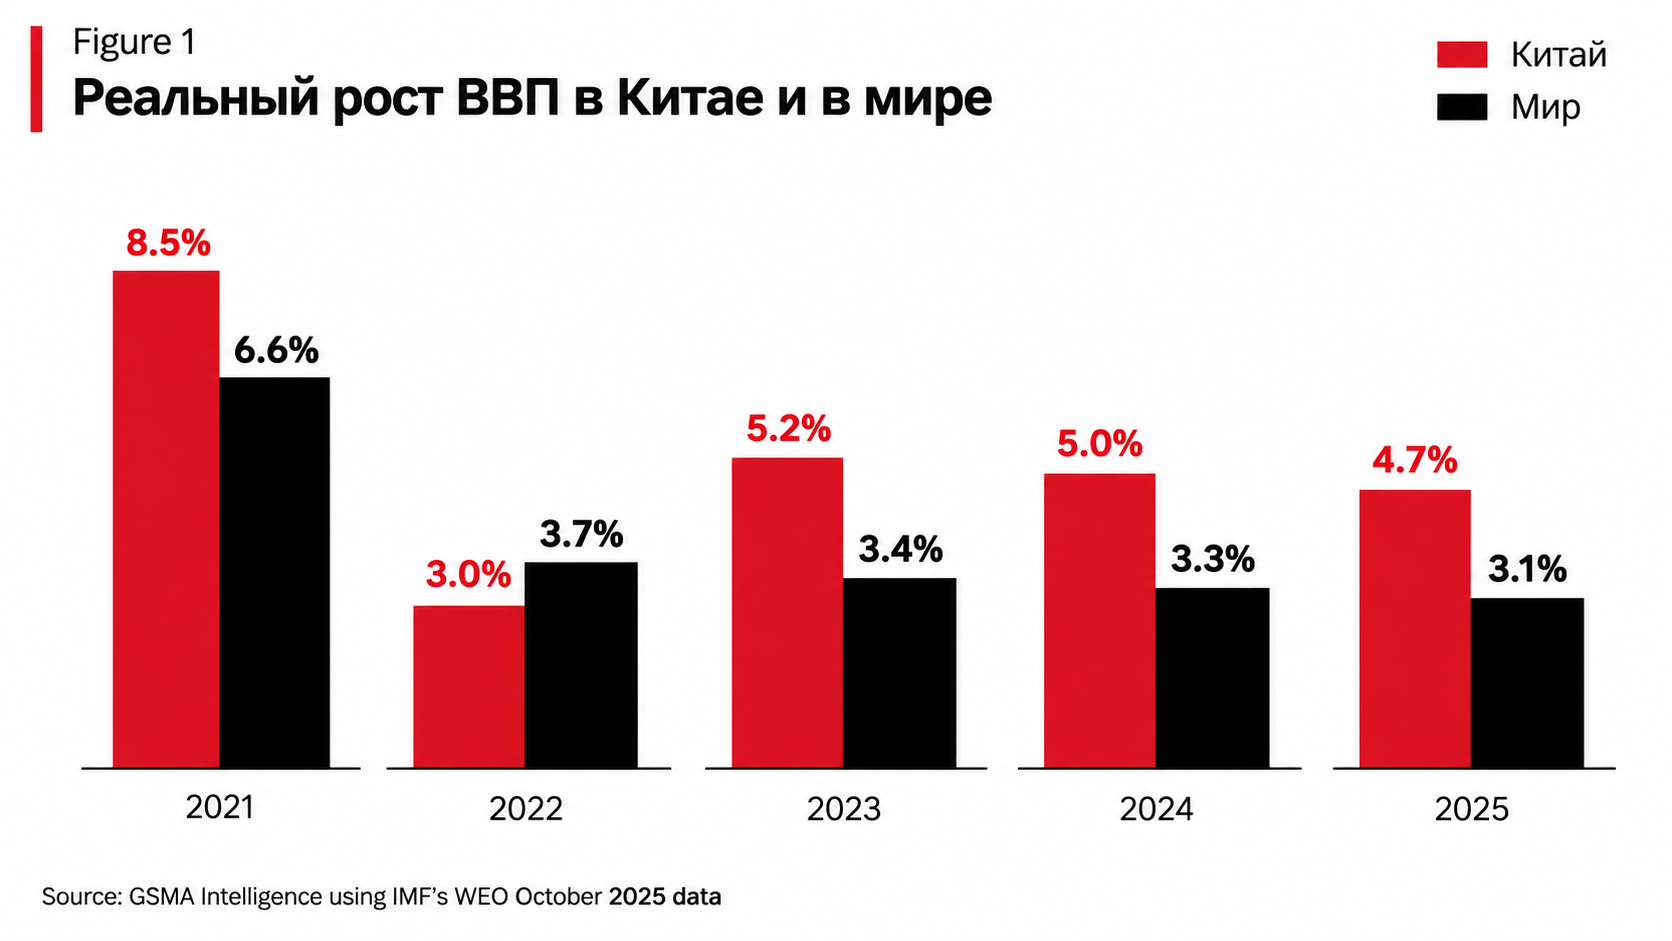
Основные причины — слабый внутренний спрос, кризис недвижимости, долговая нагрузка регионов и сдержанная инвестиционная активность.
В 2026–2030 гг. Китай делает ставку на внутренний спрос, технологическую самостоятельность, передовое производство, полупроводники, ИИ и вычислительную инфраструктуру. Вклад мобильных технологий в экономику должен вырасти с $1,5 трлн до $2,11 трлн, а их доля в ВВП — с 7,2% до 8,4%, что отражает переход от расширения связи к повышению производительности экономики.
Масштаб цифрового подключения и рынка 5G
В 2024 г. интернетом было охвачено 91% населения Китая. При разрыве покрытия около 1% разрыв фактического использования сохранялся на уровне 8%, что указывает на переход приоритетов от строительства сетей к развитию цифровых навыков, спроса и практического применения онлайн-сервисов.
Доля 5G-подключений вырастет с 65% в 2025 г. до 88% к 2030 году. В материковом Китае их число достигнет около 1,7 млрд, или почти трети мирового объёма. Снижение глобальной доли страны будет связано не с ослаблением рынка, а с ускоренным внедрением 5G в других регионах.
Доходы операторов, инвестиции, занятость
Выручка мобильных операторов Китая вырастет с $191 млрд в 2025 г. до $222,8 млрд в 2030 г., или на 16,6%. При этом капитальные вложения за пять лет составят $194,1 млрд. Доходы операторов будут расти в среднем на 3,1% в год, тогда как общий эффект мобильных технологий — на 7%, что указывает на создание основной добавленной стоимости за пределами отрасли связи.
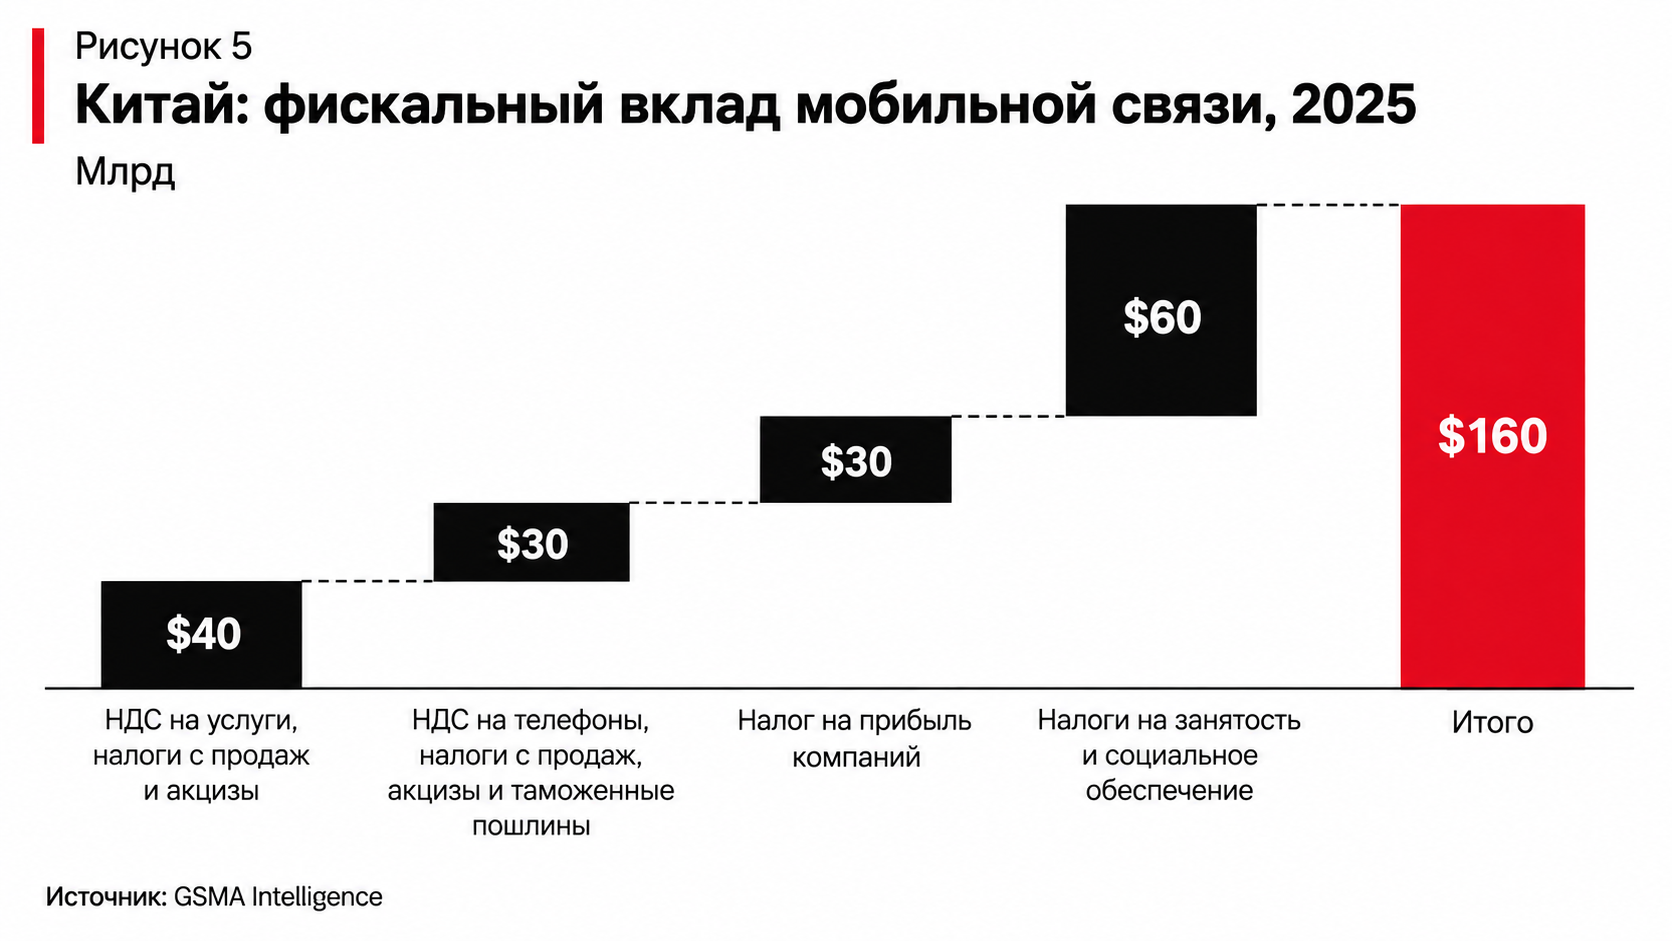
В 2025 г. мобильная экосистема обеспечивала около 7,9 млн рабочих мест и $160 млрд налоговых поступлений, или 5,8% доходов бюджета. Цифровизация расширяет налоговую базу за счёт занятости, электронных платежей и повышения прозрачности экономического оборота.
Межотраслевой эффект и рост производительности
В 2025 г. прямой вклад мобильной экосистемы Китая составил $380 млрд, косвенный — $130 млрд, а эффект повышения производительности — $990 млрд, или 66% общего результата. При этом вклад поставщиков инфраструктуры и оборудования в 2,6 раза превысил вклад мобильных операторов.
К 2030 г. 94% эффекта мобильных технологий будет формироваться вне телекоммуникаций. На промышленность и услуги придётся 59%, что подтверждает: основная отдача 5G возникает благодаря его интеграции с робототехникой, машинным зрением, интеллектуальной логистикой и цифровым управлением производством.
Спутниковая связь и нетерриториальные сети
К концу 2025 г. China Telecom обслуживала 8,2 млн пользователей прямой спутниковой связи и более 26 млн подключённых устройств, а технология поддерживалась свыше чем на 40 моделях смартфонов. Спутниковые сервисы BeiDou вышли на массовый рынок, обеспечивая передачу сообщений, голоса и изображений.
В 2026 г. семантическое кодирование позволило передавать голос и изображения при скорости всего 2,8 кбит/с. Спутниковая связь также охватила более 100 тыс. автомобилей, а подача заявок на группировки численностью свыше 200 тыс. спутников отражает переход Китая к масштабному использованию спутниковых технологий в транспорте, сельском хозяйстве, энергетике и чрезвычайных ситуациях.
Зеленая мобильная инфраструктура
В 2025 г. крупнейшие операторы Китая существенно повысили энергоэффективность цифровой инфраструктуры. China Mobile закупила 5,5 ТВт·ч зелёной энергии и сэкономила 15 ТВт·ч, снизив PUE дата-центров до 1,285. China Telecom увеличила использование чистой энергии на 56%, сократив выбросы более чем на 16 млн тонн. Совместное использование сетей China Telecom и China Unicom ежегодно экономит около 24 ТВт·ч.
Отдельные дата-центры уже работают преимущественно или полностью на возобновляемой энергии. Виртуальная электростанция в Чжэцзяне объединила почти 8 тыс. базовых станций, обеспечив экономию 28,3 млн юаней и сокращение выбросов на 30 тыс. тонн. Это показывает, что телекоммуникационная инфраструктура становится не только потребителем, но и инструментом управления энергосистемой.
Частотная политика и перспективы 6G
В мае 2026 г. Китай выделил диапазон 6 425–7 125 МГц для испытаний 6G, закрепив спектр как стратегический ресурс технологического развития. Дополнительные диапазоны 4,5 и 7–8 ГГц планируется рассмотреть в 2027 г., что усиливает глобальную конкуренцию за радиочастоты.
Массовое внедрение 6G ожидается с 2030 г. К 2040 г. число подключений может превысить 5 млрд, из которых около 1,6 млрд придётся на Китай. Для удовлетворения растущего спроса стране потребуется до 3,7 ГГц дополнительного среднечастотного спектра.
Мобильная экономика Узбекистана
Узбекистан практически завершил формирование базового покрытия: мобильной связью охвачено около 99% населения, мобильным широкополосным интернетом – 98%, сетями LTE – порядка 97%.
Однако в 2024 г. охват 5G составлял только 18%, доля 5G-подключений – 4–5%, а сеть включала около 54,2 тыс. базовых станций.
На начало 2025 г. мобильной связью пользовались 30,1 млн чел., или 81 абонент на 100 жителей, при 109 активных интернет-подписках на 100 жителей.
В 2025 г. ВВП вырос на 7,7% – до 1 849,7 трлн сумов, телекоммуникационные услуги – на 8,6%, до 22,6 трлн сумов, а связь и информатизация – на 22,7%, до 79,5 трлн сумов.
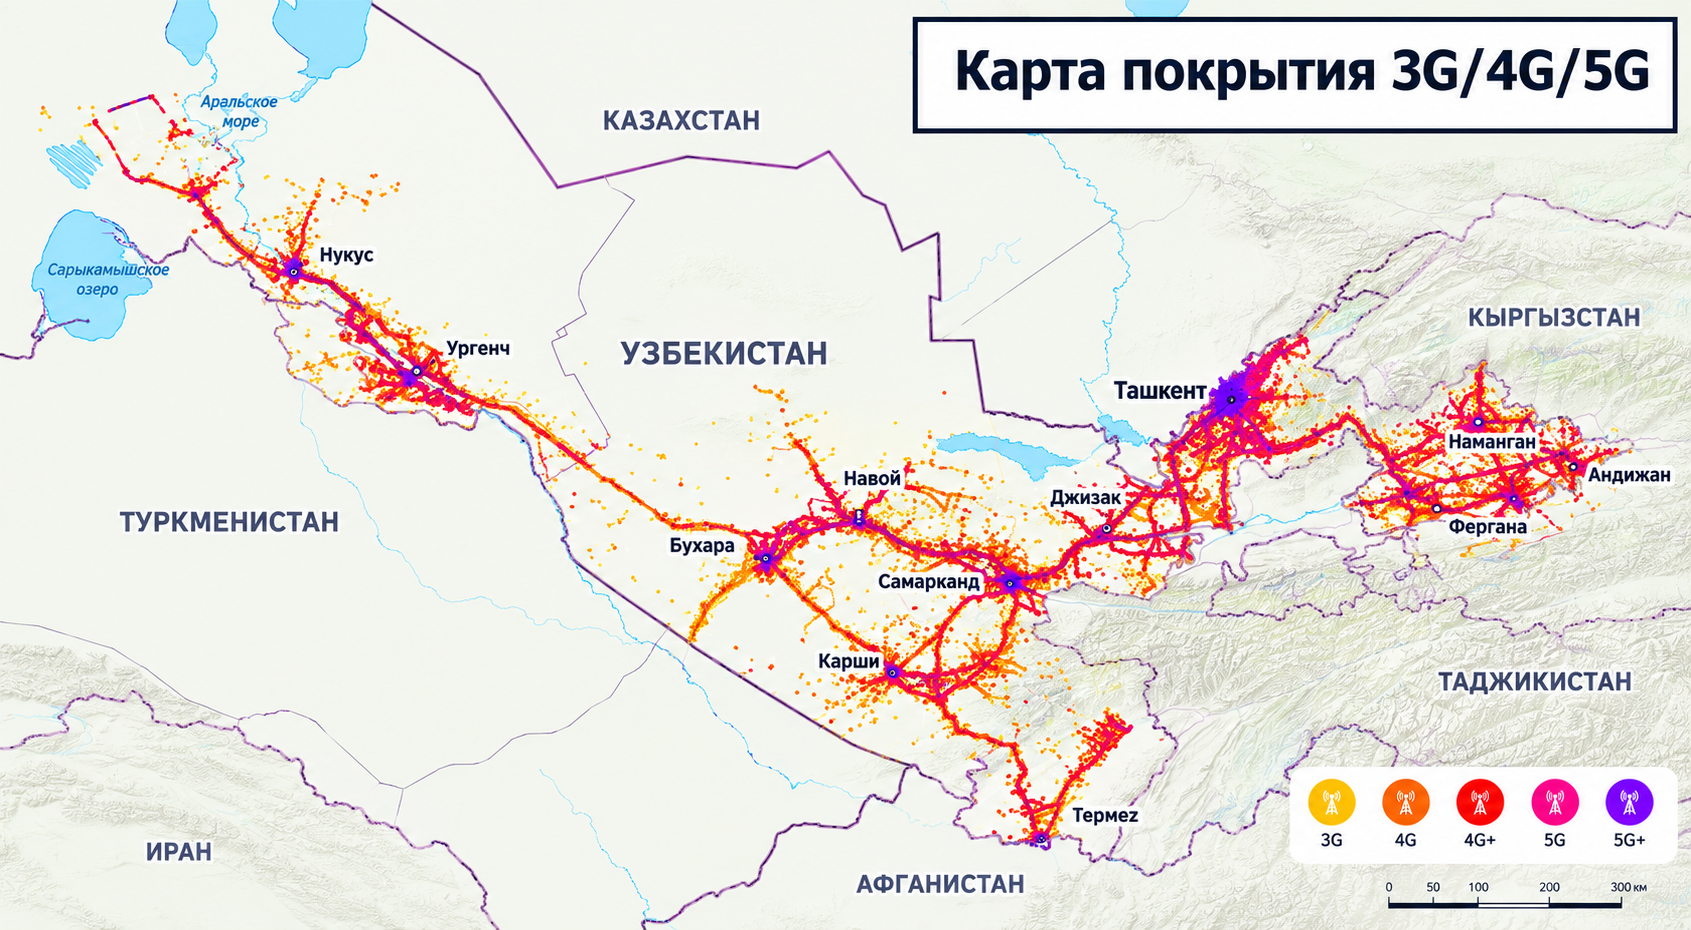
3G/4G/5G карта покрытия
На 4G приходится 93–94% трафика крупнейших операторов, а 5G запущен во всех региональных центрах, хотя покрытие остается неравномерным.
Ucell обслуживает более 11 млн абонентов, Uzmobile – около 9,2 млн, Mobiuz – более 8 млн, Beeline – 7,7 млн при EBITDA-марже 37,5%.
К 2030 году стратегия ИИ предусматривает $1,5 млрд продуктов и услуг.
Главный пробел – отсутствие единой оценки вклада мобильных технологий в ВВП, занятость, налоги и производительность.
Феруз Рахимов
ЦЭИР


Оставить комментарий