О трансформации системы налогообложения недвижимости в Узбекистане
Переход к рыночной стоимости как механизм возврата общественных инвестиций через справедливое имущественное налогообложение.
В современных условиях налогообложение недвижимости рассматривается как одно из ключевых направлений совершенствования налоговых систем. Несмотря на сравнительно небольшую долю в валовом внутреннем продукте, имущественные налоги признаются одним из наиболее устойчивых источников формирования доходов местных бюджетов. В отличие от налогов на доходы и прибыль, они в меньшей степени влияют на экономическое поведение налогоплательщиков, обеспечивая стабильность бюджетных поступлений и способствуя укреплению финансовой самостоятельности территорий.
В мировой практике всё более широкое распространение получает использование рыночной стоимости в качестве налоговой базы. По сравнению с системами, основанными на площади объектов, нормативной или инвентаризационной стоимости, рыночная оценка обеспечивает более объективное распределение налоговой нагрузки и позволяет автоматически учитывать изменения стоимости недвижимости по мере развития экономики.
Вместе с тем, эффективное применение такой модели требует прозрачной методологии оценки, регулярной переоценки объектов и формирования профессиональной институциональной инфраструктуры массовой оценки. Именно поэтому переход к рыночной стоимости недвижимости стал доминирующим направлением реформирования имущественного налогообложения во многих странах.
Международная практика показывает, что имущественные налоги: стимулируют рациональное использование земельных участков и объектов недвижимости; обеспечивают более справедливое распределение налоговой нагрузки; формируют устойчивую доходную базу местных бюджетов; создают предпосылки для эффективного управления территориальным развитием.
Вместе с тем в ряде стран, включая Республику Узбекистан, действующие системы имущественного налогообложения продолжают базироваться на моделях оценки, которые не всегда отражают экономическую стоимость недвижимости. Это ограничивает возможности справедливого распределения налоговой нагрузки и снижает эффективность использования имущественных налогов как инструмента территориального развития.
Действующая модель налогообложения недвижимости
В Узбекистане действующая система имущественного налогообложения исторически формировалась как совокупность отдельных налогов, имеющих различные объекты налогообложения, налоговые базы и методы оценки. В частности, для объектов недвижимости, принадлежащих физическим лицам, в качестве налоговой базы используется кадастровая стоимость, для юридических лиц — остаточная стоимость имущества, для земель сельскохозяйственного назначения — нормативная стоимость, а в отношении иных земельных участков — их площадь. Применение различных подходов не обеспечивает единообразия налогообложения и не в полной мере отражает реальную рыночную стоимость объектов недвижимости и земельных участков.
Использование различных подходов к определению налоговой базы приводит к фрагментации системы имущественного налогообложения, затрудняет налоговое администрирование и препятствует формированию единого подхода к оценке объектов недвижимости. Такой подход позволил обеспечить функционирование системы на предыдущих этапах развития экономики, однако в современных условиях он всё в меньшей степени соответствует принципам справедливости, нейтральности и эффективности налогообложения.
Поэтому переход к рыночной стоимости недвижимости можно рассматривать как основу формирования более эффективной и справедливой системы имущественного налогообложения, обеспечивающей возврат части общественных инвестиций через рост налогового потенциала территорий.
Факторы роста налоговых поступлений. На первый взгляд динамика поступлений свидетельствует о возрастающей роли имущественных налогов в формировании доходов бюджетов за период 2018-2025 годов с 1,37 трлн сум до 7,12 трлн сум (более чем в 5 раз). (Таб.1). Однако подобный вывод был бы преждевременным. Рост налоговых поступлений в значительной степени обусловлен расширением налоговой базы, индексацией налоговых ставок, введением минимальной стоимости отдельных объектов недвижимости, расширением полномочий местных органов власти и совершенствованием налогового администрирования. Следовательно, увеличение поступлений само по себе не свидетельствует о повышении эффективности действующей модели имущественного налогообложения.
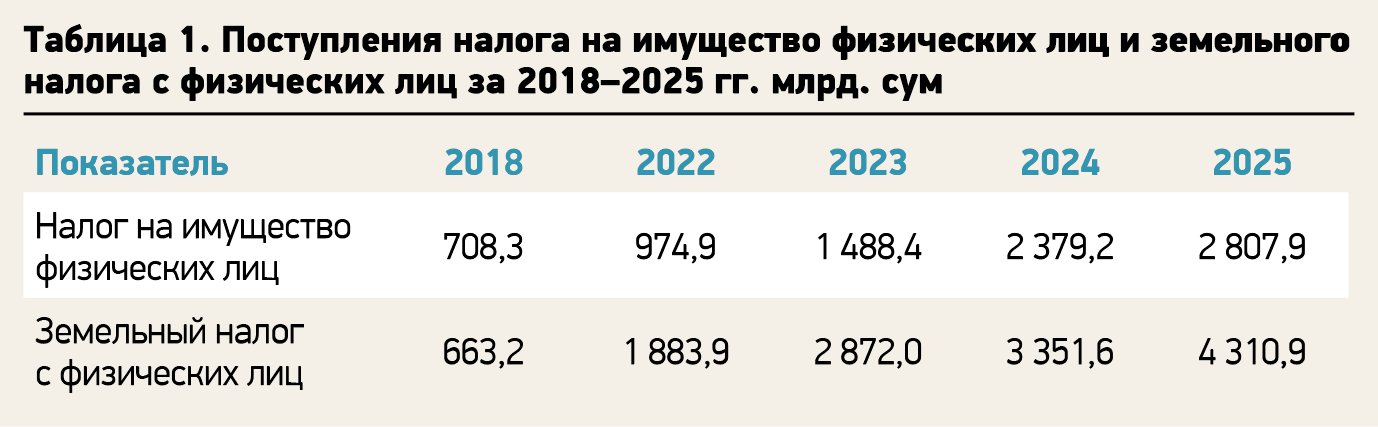
Рост поступлений в 2024 году обусловлен, в частности, введением минимальной стоимости для объектов нежилой недвижимости, ниже которой кадастровая стоимость не может быть установлена (аналогичная норма в отношении юридических лиц действует с 2022 года). (Таб. 1).
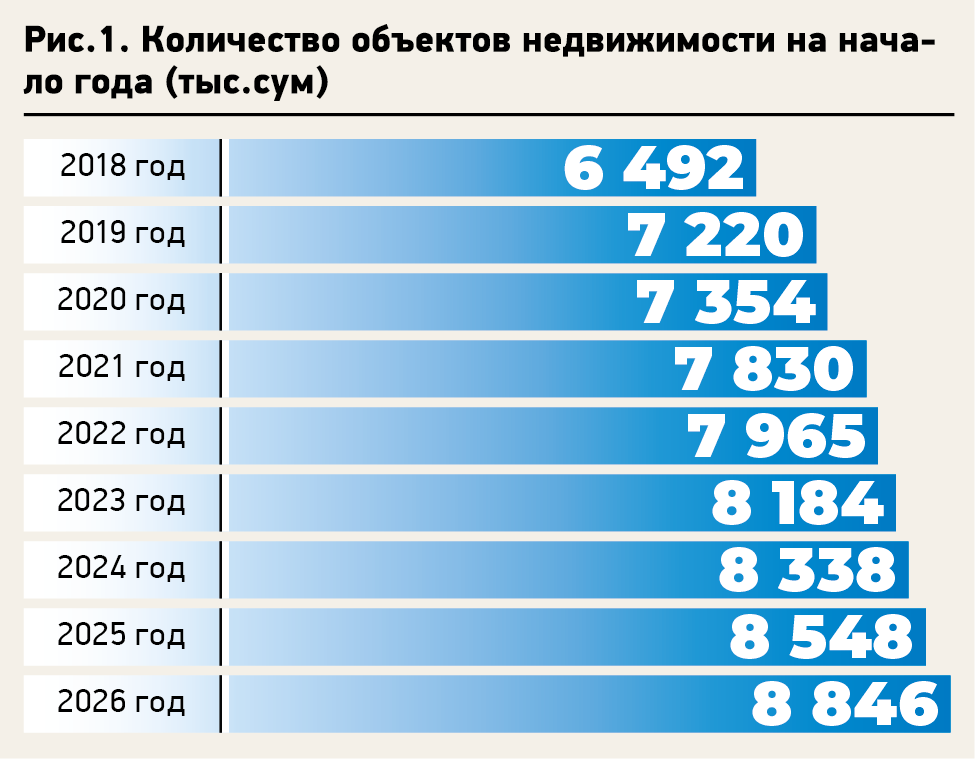
Количество объектов недвижимости демонстрирует устойчивый рост: с 6 492 тыс. единиц в 2018 году до 8 845,8 тыс. единиц на начало 2026 года. В приросте учтены как факторы амнистии, проведённой ранее, ввод новых объектов недвижимости, а также усиления учёта ранее неучтённых объектов. (Рис. 1).
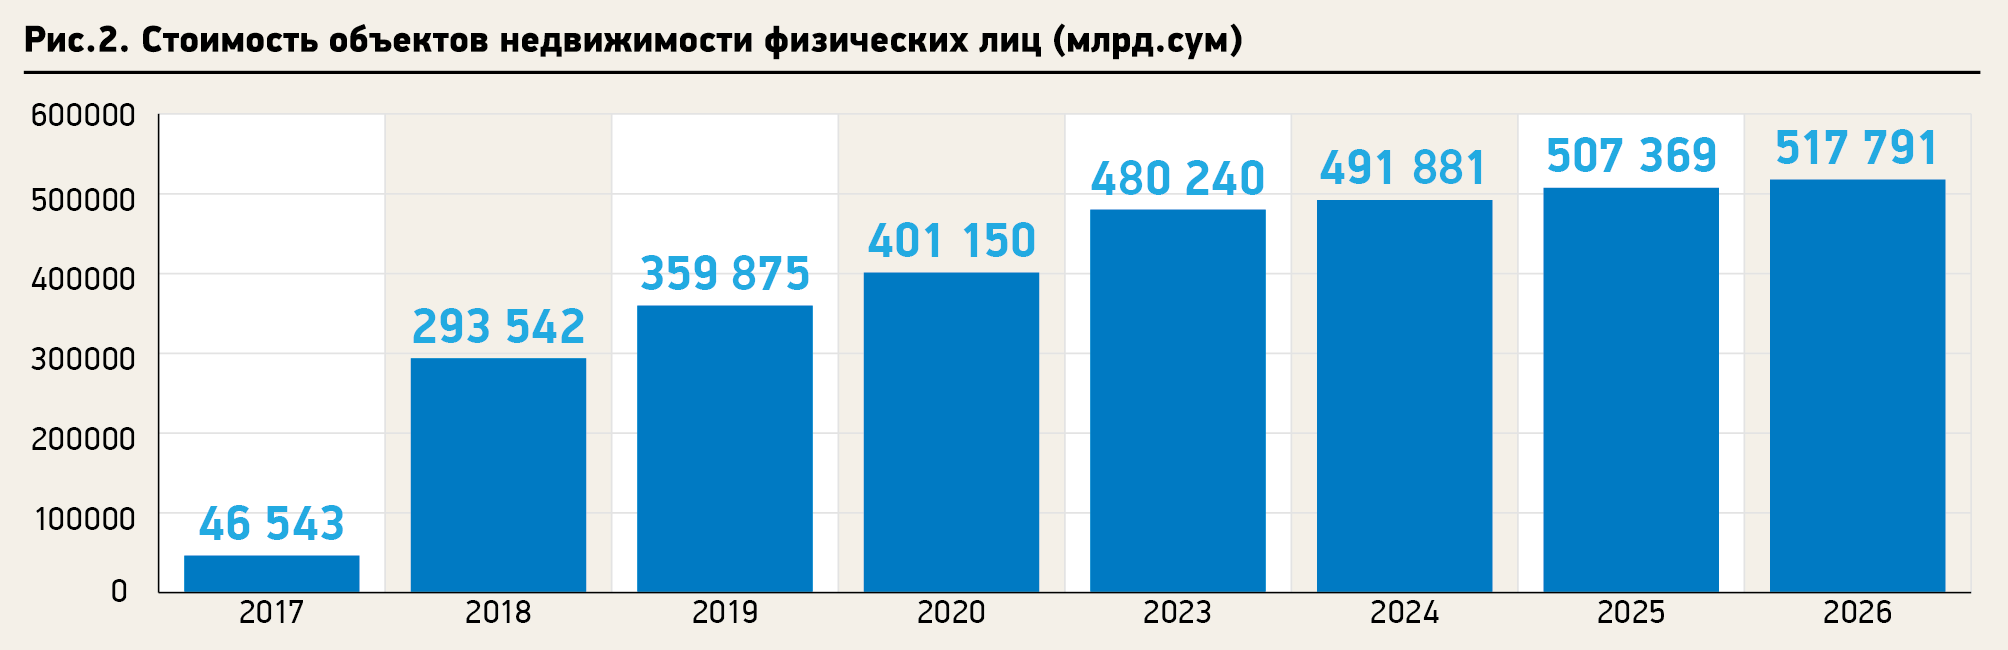
Стоимость объектов недвижимости физических лиц, учитываемая в целях налогообложения, выросла с 46 543 млрд сумов в 2017 году до 517 791,3 млрд сумов в 2026 году (более чем в 11 раз). (Рис. 2).
Международная практика показывает, что доходный потенциал имущественных налогов определяется не столько уровнем налоговых ставок, сколько качеством формирования налоговой базы. На объём налоговых поступлений одновременно влияют широта налоговой базы, полнота охвата объектов недвижимости, достоверность оценки, эффективность налогового администрирования и уровень налоговых ставок.
Сравнение кадастровой и рыночной стоимости. Отсутствие справедливого распределения налоговой нагрузки между собственниками имущества приводит к тому, что лица, владеющие сопоставимыми по характеристикам объектами недвижимости с близкой кадастровой стоимостью, но существенно различающимися по рыночной стоимости, несут практически одинаковую налоговую нагрузку. Особенно отчётливо данная проблема проявляется в крупных городах, где стоимость недвижимости определяется не только характеристиками объекта, но и уровнем развития окружающей инфраструктуры.
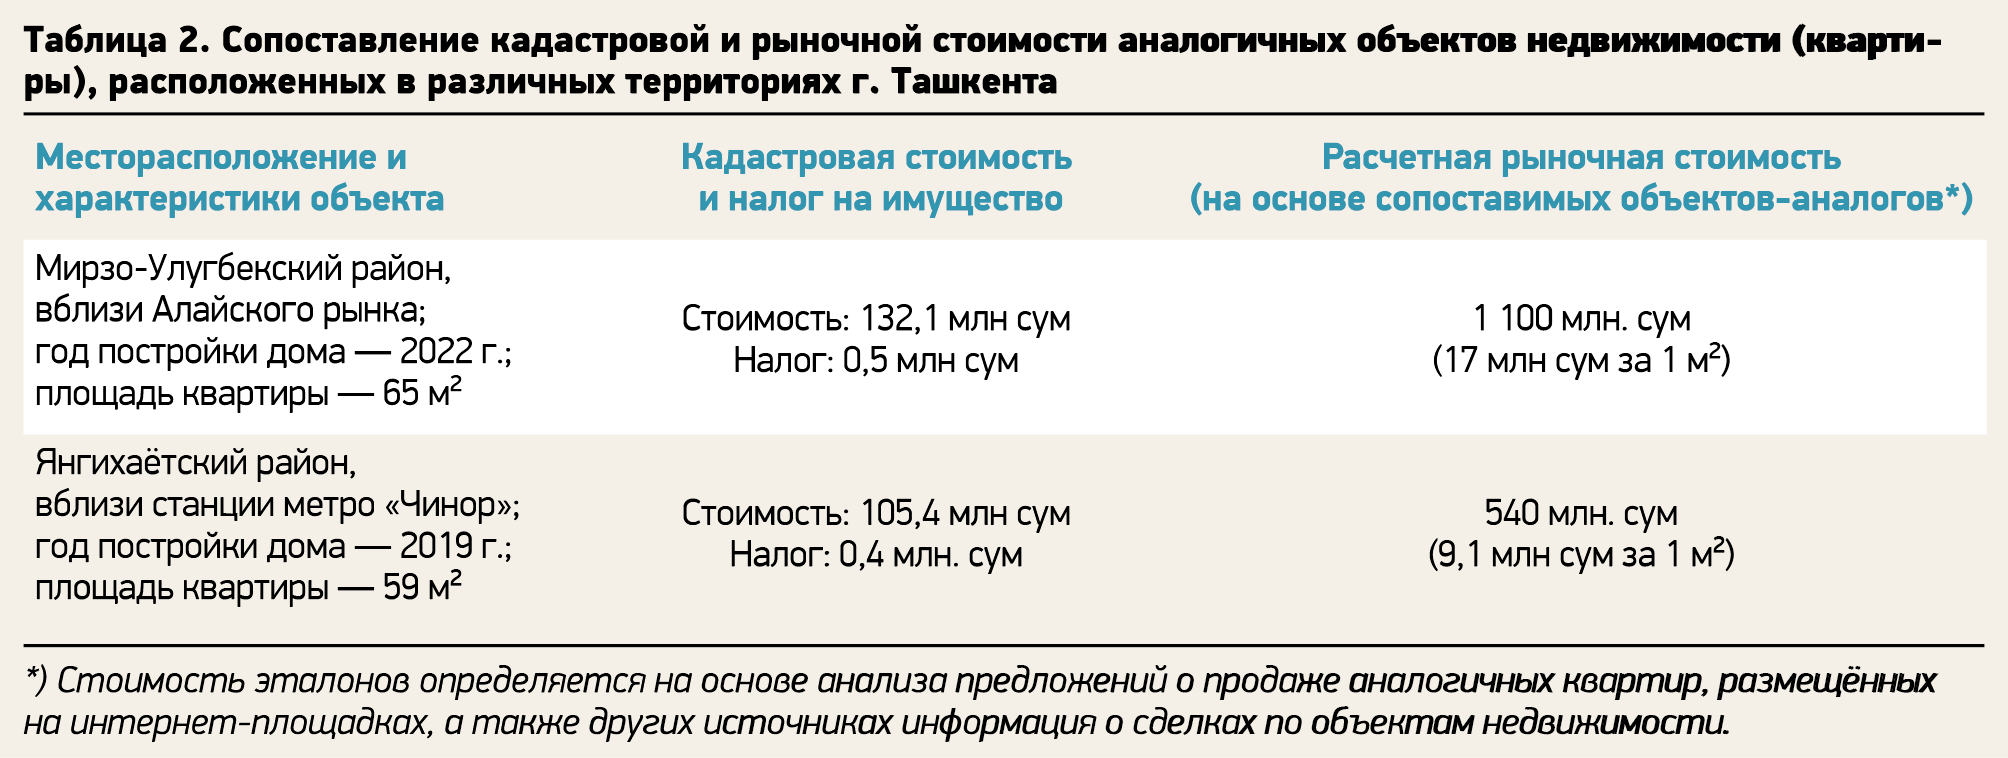
Приведённое сопоставление показывает, что объекты с существенно различной экономической стоимостью могут иметь близкий уровень налоговой нагрузки (разница в рыночной стоимости более чем в 2 раза, а действующая сумма налога отличается всего на 25 процентов).
Данный пример показывает, что существующая система фактически ориентирована на административно установленную стоимость объектов, а не на их экономическую ценность. В результате налоговая нагрузка распределяется преимущественно исходя из исторически сложившихся параметров оценки, тогда как различия в рыночной стоимости недвижимости, обусловленные местоположением и развитием инфраструктуры, практически не учитываются. В результате объекты с существенно различной экономической стоимостью могут нести сопоставимую налоговую нагрузку, тогда как прирост стоимости недвижимости также может возникнуть и вследствие государственных инвестиций в инфраструктуру.
Полученные результаты свидетельствуют о целесообразности перехода к системе налогообложения недвижимости, основанной на едином объекте налогообложения — земельном участке и расположенном на нём объекте капитального строительства.
Несовершенство действующей модели имущественного налогообложения
Формирование единой налоговой базы, включающей стоимость земельного участка и расположенных на нём объектов капитального строительства, позволяет минимизировать искажения при определении налоговой базы, поскольку рыночная стоимость недвижимости отражает стоимость объекта как единого экономического актива. При таком подходе стоимость земельного участка и стоимость улучшений рассматриваются как единый экономический актив, что соответствует практике большинства стран, применяющих рыночную модель имущественного налогообложения.
Ключевым недостатком действующей системы имущественного налогообложения является отсутствие прямой взаимосвязи между государственными инвестициями в развитие инфраструктуры, ростом рыночной стоимости недвижимости и налоговой базой. Улучшение транспортной доступности, инженерной инфраструктуры и благоустройства повышает стоимость земельных участков и объектов недвижимости, однако действующая система налогообложения практически не отражает этот прирост стоимости в налоговых обязательствах собственников.
Использование административно установленных ставок земельного налога и их ежегодная индексация не позволяют учитывать прирост рыночной стоимости земельных участков, возникающий вследствие государственных инвестиций. В результате государство не получает возможности частично вернуть обществу созданную им экономическую стоимость посредством имущественного налогообложения, что снижает эффективность бюджетных инвестиций и ограничивает финансовые возможности дальнейшего развития территорий.
Например, в 2-х махаллях города Янгиюля были проведены работы по улучшению инфраструктуры (асфальт, водоснабжение и энергоснабжение). В результате рост стоимости земли в этих махаллях увеличился вдвое (с 35 млн сум до 75 млн. сум за 1 сотку), то есть опережающими темпами, тогда как по городу рост составил около 20%. Этот пример демонстрирует, что прирост стоимости недвижимости формируется не действиями собственников, а вследствие государственных инвестиций в развитие территории.
Повышение ставок земельного налога для всей административной единицы в данном случае не решает проблему, поскольку приводит к увеличению налоговой нагрузки независимо от фактического прироста стоимости конкретных объектов недвижимости. Более эффективным решением является корректировка налоговой базы на основе рыночной стоимости, позволяющая учитывать реальные изменения стоимости земельных участков вследствие развития инфраструктуры. Таким образом, пример города Янгиюля подтверждает, что введение налогообложения в привязке к рыночной стоимости позволит перераспределить нагрузки не только внутри одной административной единицы, но и между регионами.
Используемое территориальное зонирование и применение унифицированных ставок налога не способны в полной мере заменить рыночную стоимость земельных участков. В условиях активного экономического роста и масштабных инфраструктурных инвестиций различия в стоимости земель внутри одной административной единицы увеличиваются значительно быстрее, чем это отражается действующей системой налогообложения.
Воздействие инфраструктурных инвестиций на налоговый потенциал проявляется не только на уровне отдельных населенных пунктов, но и в масштабах регионов. Это подтверждается различиями в динамике поступлений земельного налога между областями Республики Узбекистан (Таб.3).
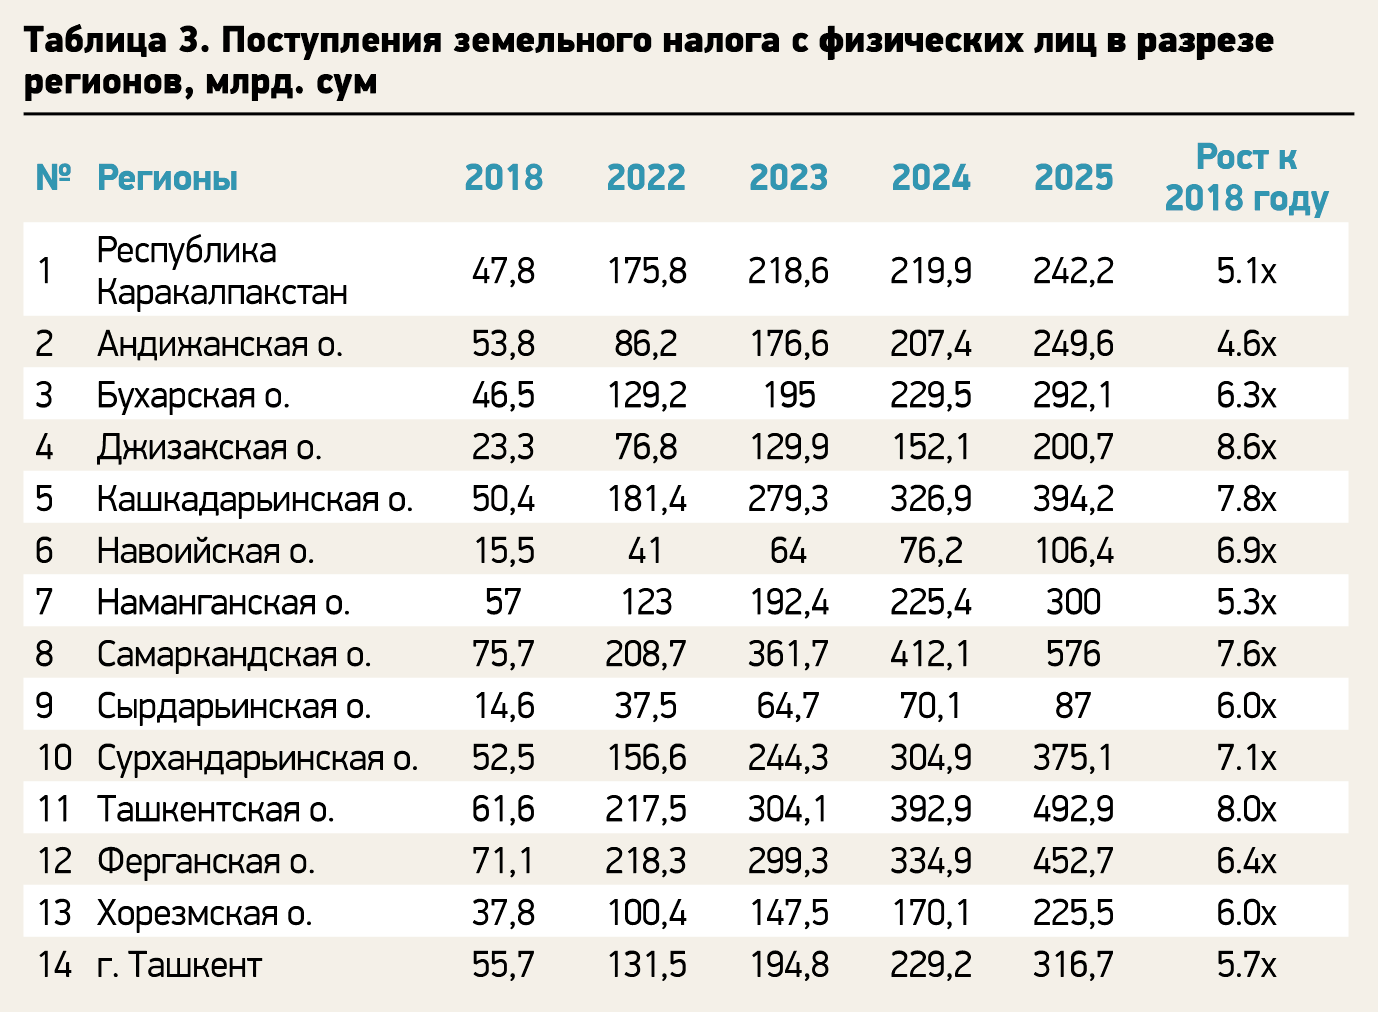
Предоставление местным органам власти полномочий по применению повышенных ставок земельного налога позволило существенно увеличить налоговые поступления. Однако данный результат был достигнут преимущественно за счёт изменения налоговых ставок и расширения налоговой базы, а не вследствие более точного отражения экономической стоимости земельных участков.
Неравномерность роста поступлений между регионами свидетельствует о существенных различиях в экономическом развитии территорий, масштабах инфраструктурных инвестиций и динамике стоимости недвижимости. При этом действующая система налогообложения не позволяет в полной мере учитывать эти различия при формировании налоговой базы.
Использование нерыночных методов оценки недвижимости препятствует не только формированию справедливой системы имущественного налогообложения, но и развитию рынка земли, совершенствованию процессов приватизации и повышению эффективности использования объектов недвижимости.
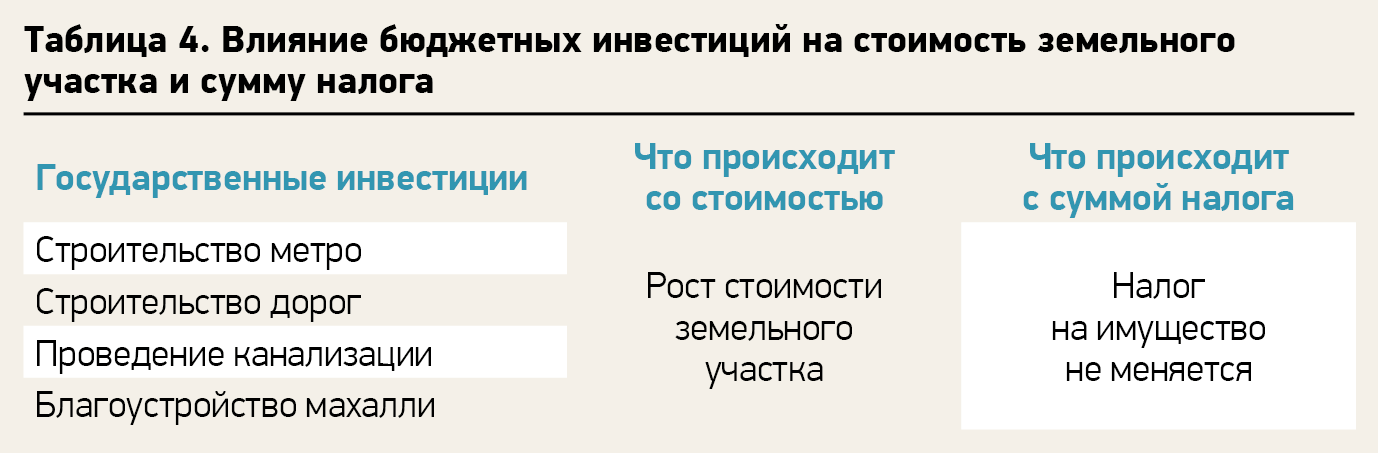
Таким образом, государственные инвестиции формируют дополнительную экономическую стоимость недвижимости, которая при отсутствии рыночной оценки практически не трансформируется в налоговый потенциал территории. В результате нарушается экономическая взаимосвязь между бюджетными инвестициями, капитализацией стоимости недвижимости и формированием доходной базы местных бюджетов (Таб.4).
Проведённый анализ показывает, что ключевой проблемой действующей системы имущественного налогообложения является несоответствие налоговой базы экономической стоимости недвижимости. Это приводит к нарушению принципа налоговой справедливости, снижает эффективность использования бюджетных инвестиций и ограничивает возможности роста налогового потенциала территорий. Рыночная стоимость недвижимости рассматривается не как инструмент оценки имущества, а как экономический механизм трансформации государственных инвестиций в налоговый потенциал территории.
Исходя из результатов проведенного анализа, переход к системе имущественного налогообложения, основанной на рыночной стоимости недвижимости, следует рассматривать как институциональную реформу, направленную на формирование справедливой налоговой базы и повышение эффективности использования общественных инвестиций.
Её основная цель состоит в формировании справедливой налоговой базы, обеспечивающей более объективное распределение налоговых обязательств между собственниками недвижимости, повышение эффективности использования земельных ресурсов и укрепление финансовой устойчивости местных бюджетов.
Предложения по совершенствованию налогообложения недвижимости
Для построения более эффективной системы имущественного налогообложения представляется необходимым предпринять следующий ряд действий.
- Приблизить кадастровую стоимость объектов недвижимости с учётом земельных участков к рыночной стоимости. При этом определение рыночной стоимости должно проводиться на основе массовой оценки следующим образом. Рыночная стоимость определяется путём определения эталонов (квартир аналогов, по которым проводились сделки или даны объявления в сети интернет) и применения стоимости эталонных объектов (на м2) с учётом года строительства, этажности, материалов стен и др. показателей.
Далее стоимость объекта недвижимости, приближенная к рыночной, в целях проведения массовой оценки определяется на основе стоимости 1 кв. м эталонного объекта, расположенного в той же ценовой зоне и обладающего наиболее близкими характеристиками к объекту оценки, с учётом корректирующих коэффициентов, отражающих различия между объектом оценки и эталонным объектом. Для сглаживания погрешностей оценки предусмотреть диапазон отклонения результатов массовой оценки от индивидуальной оценки в пределах 15-25 процентов и по мере совершенствования моделей массовой оценки допустимый диапазон отклонений может быть поэтапно сокращен до 5-10 процентов.
Переход на рыночную стоимость должен осуществляться поэтапно, начиная с крупных городов, где рынок более развит, затем — постепенно перенесет на другие регионы с учётом их особенностей. С учётом активной инвестиционной политики массовая переоценка стоимости недвижимости должна осуществляться на регулярной основе (каждые 3-5 лет).
- При определении налоговых ставок следует исходить из принципа фискальной нейтральности реформы. Рост налоговой базы вследствие перехода к рыночной стоимости должен компенсироваться соответствующим снижением налоговых ставок. Это позволит перераспределить налоговую нагрузку без существенного увеличения совокупных налоговых поступлений. Введение максимально возможного роста суммы налогов по конкретным объектам в 20-30% от предыдущего года, позволит при перераспределении оказывать не существенное влияние на те объекты, которые явно были недооценены.
Переход к рыночной стоимости необходим прежде всего для формирования системы, в которой общественные инвестиции капитализируются в стоимости недвижимости и частично возвращаются обществу через справедливое имущественное налогообложение, и одновременно создают стимулы для более эффективного использования объектов недвижимости.
- Обеспечить прозрачный механизм обжалования результатов массовой оценки, включая информирование собственников недвижимости о методике оценки, полученных результатах и порядке их пересмотра.
- Организовать регулярный независимый аудит качества моделей массовой оценки с последующей корректировкой алгоритмов на основе результатов проверки.
- Предусмотреть необлагаемый минимум стоимости недвижимости для защиты малообеспеченных и социально уязвимых групп населения, что позволит сохранить социальную справедливость имущественного налогообложения.
***
Таким образом, переход к рыночной стоимости недвижимости следует рассматривать не как инструмент увеличения налоговой нагрузки, а как институциональный механизм формирования справедливой налоговой базы и возврата части общественных инвестиций через рост налогового потенциала территорий. В такой системе государственные инвестиции капитализируются в стоимости недвижимости, отражаются в налоговой базе и формируют устойчивый источник финансирования дальнейшего развития территорий.
Дилшод Султанов,
заместитель директора Института сокращения доли теневой экономики,
совершенствования налогового и таможенного администрирования,
фискального анализа
Журнал "Экономическое обозрение" №8/2026


Оставить комментарий