O‘zbekistonda ko‘chmas mulkni soliqqa tortish tizimining transformatsiyasi
Bugungi kunda ko‘chmas mulkni soliqqa tortishga soliq tizimlarini takomillashtirishning asosiy yo‘nalishlaridan biri sifatida qaralmoqda. Mulk soliqlari YaIMdagi ulushi nisbatan kichik bo‘lishiga qaramay, mahalliy byudjetlar daromadlarini shakllantirishning eng barqaror manbalaridan biri hisoblanadi. Daromad va foyda soliqlaridan farqli o‘laroq, ular soliq to‘lovchilarning iqtisodiy xulq-atvoriga kamroq ta’sir ko‘rsatadi, byudjet tushumlarining barqarorligini ta’minlaydi va hududlarning moliyaviy mustaqilligini mustahkamlashga xizmat qiladi.
Jahon amaliyotida bozor qiymatini soliq bazasi sifatida qo‘llash tobora keng tus olmoqda. Ob’yektlarning maydoni, normativ yoki inventarizatsiya qiymatiga asoslangan tizimlar bilan solishtirganda, bozor bahosi soliq yukining yanada xolis taqsimlanishini ta’minlaydi va iqtisodiyot rivojlangani sari ko‘chmas mulk qiymati o‘zgarishini avtomatik ravishda hisobga olish imkonini beradi.
Shu bilan birga, bunday modelni samarali qo‘llash shaffof baholash metodologiyasini, ob’yektlarni muntazam ravishda qayta baholashni va ommaviy baholashning professional institutsional infratuzilmasini shakllantirishni talab qiladi. Aynan shu bois ko‘chmas mulkning bozor qiymatiga o‘tish ko‘pgina mamlakatlarda mulkni soliqqa tortishni isloh qilishning ustuvor yo‘nalishiga aylandi.
Xalqaro amaliyot ko‘rsatganidek, mulk soliqlari: yer maydonlari va ko‘chmas mulk ob’yektlaridan oqilona foydalanishni rag‘batlantiradi; soliq yukining yanada adolatli taqsimlanishini ta’minlaydi; mahalliy byudjetlarning barqaror daromad bazasini shakllantiradi; hududiy rivojlanishni samarali boshqarish uchun zamin yaratadi.
Shuningdek, bir qator mamlakatlarda, jumladan, O‘zbekiston Respublikasida mulkni soliqqa tortishning amaldagi tizimlari ko‘chmas mulkning iqtisodiy qiymatini har doim ham aks ettirmaydigan baholash modellariga asoslanishda davom etmoqda. Bu esa soliq yukini adolatli taqsimlash imkoniyatlarini cheklaydi va mulk soliqlaridan hududiy rivojlanish vositasi sifatida foydalanish samaradorligini kamaytiradi.
Ko‘chmas mulkni soliqqa tortishning amaldagi modeli
O‘zbekistonda mulkni soliqqa tortishning amaldagi tizimi tarixan turli soliq solish ob’yektlari, soliq bazalari va baholash usullariga ega bo‘lgan alohida soliqlar majmuasi sifatida shakllangan. Xususan, jismoniy shaxslarga tegishli ko‘chmas mulk ob’yektlari uchun soliq bazasi sifatida kadastr qiymati, yuridik shaxslar uchun – mulkning qoldiq qiymati, qishloq xo‘jaligiga mo‘ljallangan yerlar uchun – normativ qiymat, boshqa yer uchastkalariga nisbatan esa ularning maydoni qo‘llaniladi. Turli yondashuvlarning qo‘llanilishi soliqqa tortishning bir xilligini ta’minlamaydi hamda ko‘chmas mulk va yer uchastkalarining real bozor qiymatini to‘liq hajmda aks ettirmaydi.
Soliq bazasini aniqlashda turli yondashuvlarning qo‘llanilishi mulkni soliqqa tortish tizimining parchalanishiga olib keladi, soliq ma’muriyatchiligini qiyinlashtiradi va ko‘chmas mulk ob’yektlarini baholashda yagona yondashuv shakllanishiga to‘sqinlik qiladi. Bunday yondashuv iqtisodiyot taraqqiyotining oldingi bosqichlarida tizimning ishlashini ta’minlashga imkon bergan, lekin hozirgi sharoitda soliq solishning adolatlilik, neytrallik va samaradorlik tamoyillariga tobora kam mos kelmoqda.
Shuning uchun ko‘chmas mulkning bozor qiymatiga o‘tishni hududlarning soliq salohiyatini oshirish orqali jamoatchilik investitsiyalarining bir qismini qaytarishni ta’minlaydigan yanada samarali va adolatli mulk solig‘i tizimini shakllantirish asosi sifatida ko‘rib chiqish mumkin.
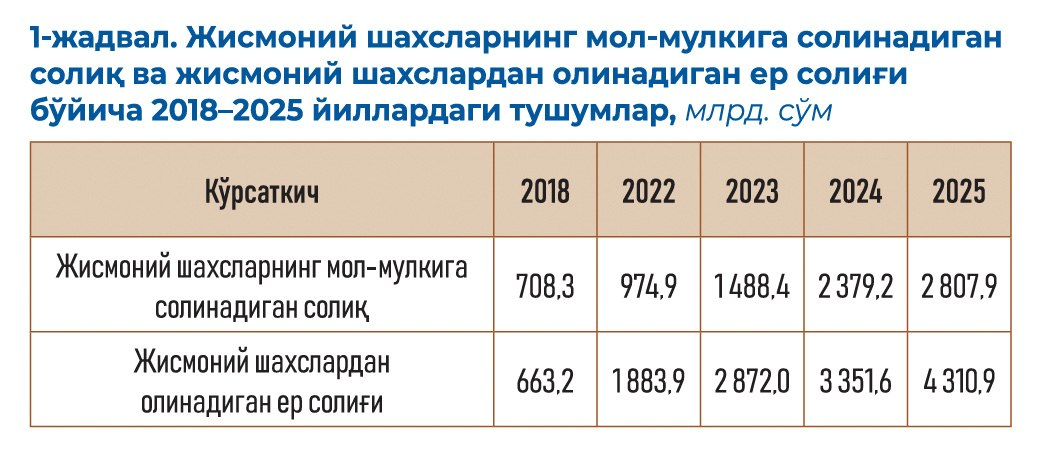
Soliq tushumlarining o‘sish omillari. Bir qarashda tushumlar dinamikasi 2018-2025 yillar davomida byudjetlar daromadlarini shakllantirishda mulk soliqlarining roli oshib borayotganidan dalolat beradi: bu ko‘rsatkich 1,37 trln. so‘mdan 7,12 trln. so‘mgacha (5 baravardan ziyod) oshgan (1-jadval). Biroq, bunday xulosa chiqarishga hali erta. Soliq tushumlarining o‘sishi ko‘p jihatdan soliq bazasining kengayishi, soliq stavkalarining indeksatsiya qilinishi, ayrim ko‘chmas mulk ob’yektlari uchun minimal qiymatning joriy etilishi, mahalliy hokimiyat organlari vakolatlarining kengaytirilishi hamda soliq ma’muriyatchiligining takomillashtirilishi bilan bog‘liq. Demakki, tushumlar ko‘payishi o‘z-o‘zidan mulkni soliqqa tortishning amaldagi modelining samaradorligi oshganidan dalolat bermaydi.
2024 yildagi tushumlarning o‘sishi, jumladan, noturar joy ko‘chmas mulk ob’yektlari uchun minimal qiymatning joriy etilishi bilan bog‘liq bo‘lib, kadastr qiymati undan past belgilanmasligi kerak (yuridik shaxslarga nisbatan shunga o‘xshash norma 2022 yildan beri amal qilmoqda) (1-jadval).
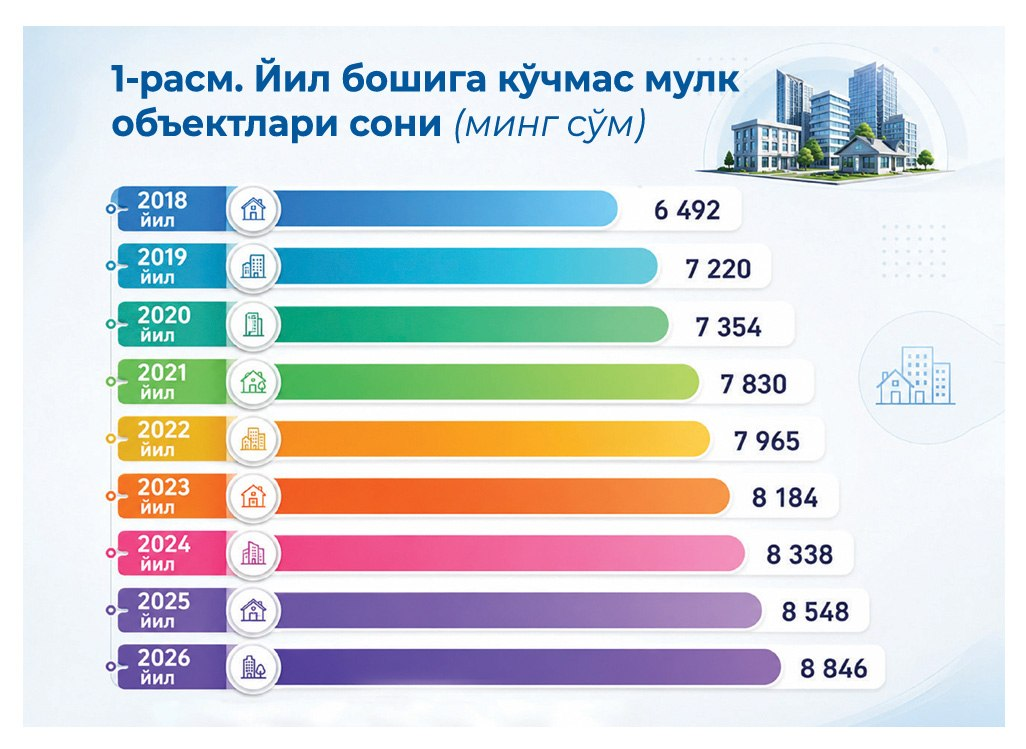
Ko‘chmas mulk ob’yektlari soni barqaror o‘sish sur’atini ko‘rsatgan bo‘lib, 2018 yildagi 6 492 ming birlikdan 2026 yil boshiga kelib 8 845,8 ming birlikni tashkil etdi. O‘sish sur’atlarida ilgari o‘tkazilgan amnistiya omillari, yangi ko‘chmas mulk ob’yektlarining foydalanishga topshirilishi, shuningdek, ilgari hisobga olinmagan ob’yektlarni qayd etish ishlarining kuchaygani hisobga olingan (1-rasm).
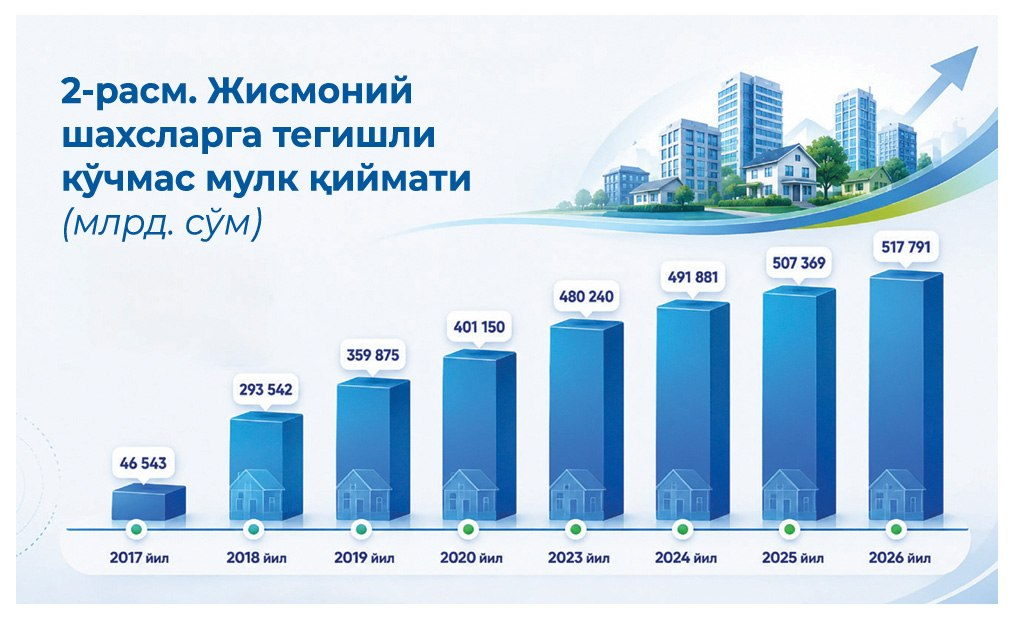
Jismoniy shaxslarning soliqqa tortish maqsadida hisobga olinadigan ko‘chmas mulk ob’yektlarining qiymati 2017 yildagi 46 543 mlrd. so‘mdan 2026 yilga kelib 517 791,3 mlrd. so‘mga oshdi (11 baravardan ziyod) (2-rasm).
Xalqaro amaliyot ko‘rsatganidek, mulk soliqlarining daromad keltirish salohiyati nafaqat soliq stavkalari darajasi bilan, balki soliq bazasini shakllantirish sifati bilan belgilanadi. Soliq tushumlari hajmiga bir vaqtning o‘zida soliq bazasining kengligi, ko‘chmas mulk ob’yektlarining to‘liq qamrab olingani, baholashning ishonchliligi, soliq ma’muriyatchiligining samaradorligi va soliq stavkalari darajasi ta’sir ko‘rsatadi.
Kadastr va bozor qiymatini solishtirish. Mulk egalari o‘rtasida soliq yukining adolatli taqsimlanmasligi kadastr qiymati yaqin bo‘lgan, lekin bozor qiymatiga ko‘ra ancha farq qiladigan, xususiyatlariga ko‘ra taqqosiy ko‘chmas mulk ob’yektlariga ega shaxslarga deyarli bir xil soliq yuki yuklanishiga olib keladi. Bu muammo, ayniqsa, ko‘chmas mulk qiymati nafaqat ob’yektning xususiyatlari, balki atrofdagi infratuzilmaning rivojlanish darajasi bilan ham belgilanadigan yirik shaharlarda yaqqol namoyon bo‘ladi.
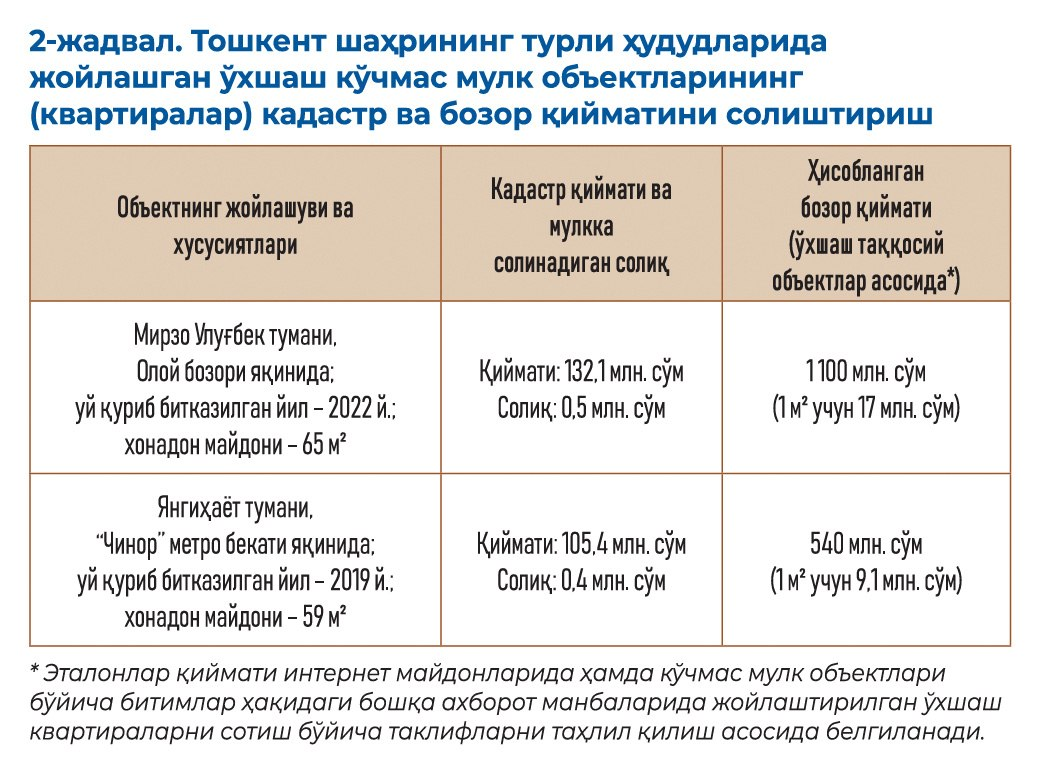
Keltirilgan qiyoslash iqtisodiy qiymati sezilarli darajada farq qiladigan ob’yektlar soliq yukining yaqin darajasiga ega bo‘lishi mumkinligini ko‘rsatdi (bozor qiymatidagi farq 2 baravardan ko‘p, amaldagi soliq summasi esa bor-yo‘g‘i 25 foizga farq qiladi).
Ushbu misol amaldagi tizim ob’yektlarning iqtisodiy qiymatiga emas, balki ma’muriy tarzda belgilangan qiymatiga yo‘naltirilganini ko‘rsatadi. Natijada soliq yuki asosan tarixan shakllangan baholash parametrlaridan kelib chiqqan holda taqsimlanadi, ko‘chmas mulkning joylashgan o‘rni va infratuzilma rivojlanishi bilan bog‘liq bozor qiymatidagi farqlar esa deyarli hisobga olinmaydi. Oqibatda iqtisodiy qiymati sezilarli darajada farq qiladigan ob’yektlar taqqosiy soliq yukiga ega bo‘lishi, ko‘chmas mulk qiymatining oshishi davlatning infratuzilmaga kiritgan investitsiyalari hisobiga ham yuzaga kelishi mumkin.
Olingan natijalar soliq solishning yagona ob’yekti – yer uchastkasi va unda joylashgan kapital qurilish ob’yektiga asoslangan ko‘chmas mulkni soliqqa tortish tizimiga o‘tish maqsadga muvofiq ekanidan dalolat beradi.
Amaldagi mol-mulkni soliqqa tortish modelining nomukammalligi
Yer uchastkasi va unda joylashgan kapital qurilish ob’yektlarining qiymatini o‘z ichiga olgan yagona soliq bazasini shakllantirish soliq bazasini aniqlashdagi chalkashliklarni minimallashtirish imkonini beradi, chunki ko‘chmas mulkning bozor qiymati ob’yektning yagona iqtisodiy aktiv sifatidagi qiymatini aks ettiradi. Bunday yondashuvda yer uchastkasi qiymati va undagi yaxshilanishlar qiymatiga yagona iqtisodiy aktiv sifatida qaraladi, bu esa mulkni soliqqa tortishning bozor modelini qo‘llaydigan ko‘pgina mamlakatlar amaliyotiga to‘liq mos keladi.
Mol-mulkni soliqqa tortishning amaldagi tizimida eng asosiy kamchilik infratuzilmani rivojlantirishga yo‘naltirilgan davlat investitsiyalari, ko‘chmas mulk bozor qiymatining o‘sishi va soliq bazasi o‘rtasida to‘g‘ridan-to‘g‘ri bog‘liqlikning yo‘qligidir. Transport qatnovi qulayligi, muhandislik infratuzilmasi va obodonlashtirish ishlarining yaxshilanishi yer uchastkalari va ko‘chmas mulk ob’yektlarining qiymatini oshiradi, biroq amaldagi soliqqa tortish tizimi qiymatning bunday o‘sishini mulkdorlarning soliq majburiyatlarida deyarli aks ettirmaydi.
Yer solig‘ining ma’muriy tarzda belgilangan stavkalaridan foydalanish va ularni har yili indeksatsiya qilish davlat investitsiyalari natijasida yuzaga keladigan yer uchastkalari bozor qiymatining o‘sishini hisobga olish imkonini bermaydi. Natijada davlat mol-mulkni soliqqa tortish orqali jamiyatga u yaratgan iqtisodiy qiymatni qisman qaytarish imkoniyatiga ega bo‘lmaydi, bu esa byudjet investitsiyalarining samaradorligini pasaytiradi va hududlarni yanada rivojlantirishning moliyaviy imkoniyatlarini cheklaydi.
Masalan, Yangiyo‘l shahrining 2 ta mahallasida infratuzilmani yaxshilash bo‘yicha tegishli ishlar olib borildi (asfalt, suv ta’minoti va energiya ta’minoti). Natijada ushbu mahallalarda yer qiymati jadal sur’atlar bilan ikki baravar o‘sdi (1 sotixi uchun 35 mln. so‘mdan 75 mln. so‘mgacha), shahar bo‘yicha esa o‘sish taxminan 20 foizni tashkil etdi. Ushbu misol ko‘chmas mulk qiymatining o‘sishi mulkdorlarning harakati bilan emas, balki hududni rivojlantirishga kiritilgan davlat investitsiyalari hisobiga shakllanishini ko‘rsatadi.
Bu holatda butun ma’muriy birlik uchun yer solig‘i stavkalarining oshirilishi muammoni hal etmaydi, chunki bu aniq ko‘chmas mulk ob’yektlari qiymatining haqiqiy o‘sishidan qat’i nazar, soliq yuklamasining oshishiga olib keladi. Yanada samarali yechim soliq bazasini bozor qiymati asosida tuzatish bo‘lib, u infratuzilma rivojlanishi natijasida yer maydonlari qiymatidagi real o‘zgarishlarni hisobga olish imkonini beradi. Shunday qilib, Yangiyo‘l shahri misoli – bozor qiymatiga bog‘lagan holda soliqqa tortishni joriy etish yuklamani nafaqat bitta ma’muriy birlik ichida, balki hududlar o‘rtasida ham qayta taqsimlash imkonini berishini tasdiqladi.
Foydalanilayotgan hududiy zonalash va soliqning unifikatsiya qilingan stavkalarini qo‘llash yer uchastkalarining bozor qiymati o‘rnini to‘liq hajmda egallashga qodir emas. Faol iqtisodiy o‘sish va keng ko‘lamli infratuzilmaviy investitsiyalar sharoitida bitta ma’muriy birlik ichidagi yerlar qiymatidagi farqlar amaldagi soliqqa tortish tizimida aks etganidan ancha tez ortib boradi.
Infratuzilmaviy investitsiyalarning soliq salohiyatiga ta’siri nafaqat alohida aholi punktlari darajasida, balki hududlar miqyosida ham namoyon bo‘ladi. Bu O‘zbekiston Respublikasi viloyatlari o‘rtasida yer solig‘i tushumlari dinamikasidagi farqlar bilan tasdiqlanadi (3-jadval).
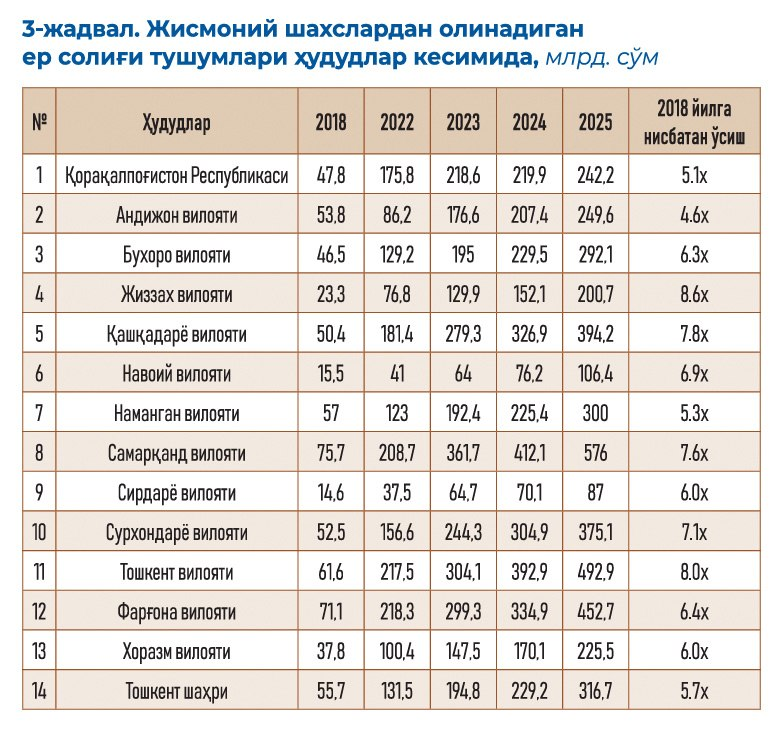
Mahalliy organlarga yer solig‘ining oshirilgan stavkalarini qo‘llash vakolati berilishi soliq tushumlarini sezilarli darajada oshirish imkonini berdi. Biroq mazkur natijaga yer uchastkalarining iqtisodiy qiymatini yanada aniq aks ettirish orqali emas, balki asosan soliq stavkalarining o‘zgarishi va soliq bazasining kengayishi hisobiga erishildi.
Hududlar o‘rtasida tushumlar o‘sishining notekisligi hududlarning iqtisodiy rivojlanishida, infratuzilmaviy investitsiyalar ko‘lamida va ko‘chmas mulk qiymati dinamikasida sezilarli farqlar mavjudligidan dalolat beradi. Bunda amaldagi soliqqa tortish tizimi soliq bazasini shakllantirishda ushbu farqlarni to‘liq hajmda hisobga olishga imkon bermaydi.
Ko‘chmas mulkni baholashning nobozor usullaridan foydalanish nafaqat mol-mulkni adolatli soliqqa tortish tizimini shakllantirishga, balki yer bozorini rivojlantirishga, xususiylashtirish jarayonlarini takomillashtirishga va ko‘chmas mulk ob’yektlaridan foydalanish samaradorligini oshirishga to‘sqinlik qiladi.
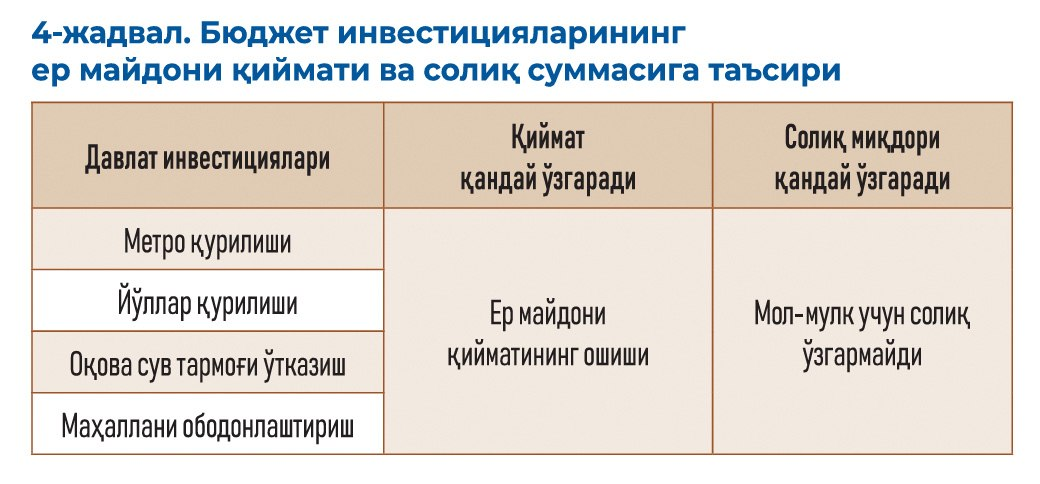
Shunday qilib, davlat investitsiyalari ko‘chmas mulkning qo‘shimcha iqtisodiy qiymatini shakllantiradi, bu qiymat bozor bahosi bo‘lmaganda hududning soliq salohiyatiga deyarli transformatsiya bo‘lmaydi. Natijada byudjet investitsiyalari, ko‘chmas mulk qiymatining kapitallashuvi va mahalliy byudjetlarning daromadlar bazasini shakllantirish o‘rtasidagi iqtisodiy o‘zaro bog‘liqlik buziladi (4-jadval).
O‘tkazilgan tahlil ko‘rsatganidek, mulkni soliqqa tortishning amaldagi tizimida asosiy muammo soliq bazasining ko‘chmas mulkning iqtisodiy qiymatiga mos kelmasligidir. Bu soliq adolati tamoyilining buzilishiga olib keladi, byudjet investitsiyalaridan foydalanish samaradorligini kamaytiradi va hududlarning soliq salohiyati o‘sishi uchun imkoniyatlarni cheklaydi. Ko‘chmas mulkning bozor qiymatiga mol-mulkni baholash vositasi sifatida emas, balki davlat investitsiyalarini hududning soliq salohiyatiga aylantirishning iqtisodiy mexanizmi sifatida qaraladi.
O‘tkazilgan tahlil natijalaridan kelib chiqqan holda, ko‘chmas mulkning bozor qiymatiga asoslangan mol-mulkni soliqqa tortish tizimiga o‘tishga adolatli soliq bazasini shakllantirishga va ijtimoiy investitsiyalardan foydalanish samaradorligini oshirishga qaratilgan institutsional islohot sifatida qarash kerak.
Uning asosiy maqsadi ko‘chmas mulk mulkdorlari o‘rtasida soliq majburiyatlarining yanada ob’yektiv taqsimlanishini ta’minlaydigan, yer resurslaridan foydalanish samaradorligini oshiradigan va mahalliy byudjetlarning moliyaviy barqarorligini mustahkamlaydigan adolatli soliq bazasini shakllantirishdan iborat.
Ko‘chmas mulkni soliqqa tortishni takomillashtirish bo‘yicha takliflar
Yanada samarali mol-mulkni soliqqa tortish tizimini yaratish uchun quyidagi chora-tadbirlarni amalga oshirish zarur.
- Ko‘chmas mulk ob’yektlarining kadastr qiymatini yer uchastkalarini hisobga olgan holda bozor qiymatiga yaqinlashtirish. Bunda bozor qiymatini belgilash ommaviy baholash asosida quyidagi tartibda amalga oshirilishi kerak. Bozor qiymati etalonlarni (bitimlar amalga oshirilgan yoki internet tarmog‘ida e’loni berilgan o‘xshash kvartiralarni) aniqlash hamda qurilish yili, qavatlar soni, devor materiallari va boshqa ko‘rsatkichlarni hisobga olgan holda etalon ob’yektlarning qiymatini (1 kv. metr uchun) qo‘llash orqali belgilanadi.
Shundan so‘ng, ommaviy baholash o‘tkazish maqsadida bozor qiymatiga yaqinlashtirilgan ko‘chmas mulk ob’yektining qiymati baholanayotgan ob’yektga eng yaqin xususiyatlarga ega bo‘lgan hamda o‘sha narx zonasida joylashgan etalon ob’yektning 1 kv. metri qiymati asosida, baholanayotgan ob’yekt va etalon ob’yekt o‘rtasidagi farqlarni aks ettiruvchi tuzatish koeffitsiyentlarini hisobga olgan holda belgilanadi. Baholashdagi xatoliklarni silliqlash uchun ommaviy baholash natijalarining individual baholashdan cheklanish diapazonini 15–25 foiz doirasida nazarda tutish va ommaviy baholash modellarining takomillashuviga qarab, ruxsat etilgan cheklanishlar diapazonini bosqichma-bosqich 5-10 foizgacha qisqartirib borish mumkin.
Bozor qiymatiga o‘tish bosqichma-bosqich amalga oshirilishi, bozori nisbatan rivojlangan yirik shaharlardan boshlab, keyin sekin-asta boshqa hududlarga ularning o‘ziga xos xususiyatlarini hisobga olgan holda ko‘chirilishi kerak. Faol investitsiya siyosatini inobatga olib, ko‘chmas mulk qiymatini ommaviy qayta baholash muntazam asosda (har 3-5 yilda bir marta) o‘tkazilishi lozim.
- Soliq stavkalarini belgilashda islohotning fiskal neytrallik tamoyilidan kelib chiqish kerak. Bozor qiymatiga o‘tish natijasida soliq bazasining o‘sishi soliq stavkalarining muvofiq ravishda pasayishi bilan qoplanishi lozim. Bu umumiy soliq tushumlarini sezilarli darajada oshirmay turib, soliq yukini qayta taqsimlash imkonini beradi. Aniq ob’yektlar bo‘yicha soliq summasining oldingi yilga nisbatan ko‘pi bilan 20-30 foizga o‘sishini joriy etish qayta taqsimlash jarayonida yaqqol past baholangan ob’yektlarga sezilarli darajada ta’sir ko‘rsatmaslikka yordam beradi.
Bozor qiymatiga o‘tish, eng avvalo, ijtimoiy investitsiyalar ko‘chmas mulk qiymatida kapitallashadigan va mol-mulkni adolatli soliqqa tortish orqali jamiyatga qisman qaytariladigan hamda bir vaqtning o‘zida ko‘chmas mulk ob’yektlaridan yanada samarali foydalanish uchun rag‘batlantiruvchi omillarni yaratadigan tizimni shakllantirish uchun zarurdir.
- Ommaviy baholash natijalaridan shikoyat qilishning shaffof mexanizmini ta’minlash, jumladan, ko‘chmas mulk egalarini – baholash uslubi, olingan natijalar va ularni qayta ko‘rib chiqish tartibidan xabardor qilish.
- Ommaviy baholash modellarining sifati bo‘yicha muntazam ravishda mustaqil auditni tashkil etish va tekshiruv natijalari asosida algoritmlarga tuzatishlar kiritish.
- Aholining kam ta’minlangan va ijtimoiy zaif qatlamlarini himoya qilish uchun ko‘chmas mulk qiymatiga soliq solinmaydigan minimal chegarani nazarda tutish, bu mol-mulkni soliqqa tortishning ijtimoiy adolatliligini saqlab qolish imkonini beradi.
***
Shunday qilib, ko‘chmas mulkning bozor qiymatiga o‘tishga soliq yukini oshirish vositasi sifatida emas, balki adolatli soliq bazasini shakllantirish va hududlarning soliq salohiyatini oshirish orqali ijtimoiy investitsiyalarning bir qismini qaytarish institutsional mexanizmi sifatida qarash kerak. Bunday tizimda davlat investitsiyalari ko‘chmas mulk qiymatida kapitallashadi, soliq bazasida aks etadi va hududlarning kelgusi rivojlanishini moliyalashtirish uchun barqaror manbani shakllantiradi.
Dilshod Sultanov, Yashirin iqtisodiyot ulushini qisqartirish, soliq va bojxona ma’muriyatchiligini takomillashtirish, fiskal tahlil instituti direktorining o‘rinbosari


Izoh qoldirish