Нефт замонавий жаҳон иқтисодиётининг асосий энергия манбаларидан бири ҳисобланади ва унинг нархи ўзгаришлари бутун дунё мамлакатлари иқтисодиётига сезиларли таъсир кўрсатади. Халқаро энергетика агентлиги (IEA) маълумотларига кўра, нефт жаҳон энергетика балансида қарийб 30–31% улушни ташкил этади[1]. 2022 йилда Россия-Украина уруши натижасида Брент нархи 137 USD/баррелгача етиб, сўнгги 8 йиллик максимумни янгилади. 2026 йил бошида эса Яқин Шарқдаги янги геосиёсий зиддият — Эрон-АҚШ уруши — жаҳон энергия бозорини яна ларзага солди.
Ўзбекистон энергетика соҳасида мустақил давлат бўлса-да, унинг иқтисодиёти нефт ва нефт маҳсулотлари импортига юқори даражада боғлиқ. Жаҳон банки маълумотларига кўра, 2020 йилдан бошлаб мамлакат соф энергия импортчисига айланди[2]. Бу ўзгариш қуйидаги омиллар билан изоҳланади: аҳолининг энергия истеъмоли ошиши, саноатлаштириш суръатлари ўсиши ва мавжуд нефт-газ конларида қазиб олиш ҳажмининг камайиши. 2025 йилда Ўзбекистон 1 миллион тоннадан зиёд нефт ва нефт маҳсулотларини импорт қилди[3].
Нефт нархи ошиши Ўзбекистон иқтисодиётига қуйидаги каналлар орқали таъсир қилади:
1. Транспорт харажатлари — ёқилғи қимматлашиши логистика таннархларини оширади;
2. Ишлаб чиқариш таннархлари — нефт ва нефт маҳсулотлари кўпгина тармоқлар учун асосий хомашё ҳисобланади;
3. Инфляция — энергетика нархлари истеъмол нархлари индексининг (CPI) муҳим таркибий қисмидир;
4. Аҳоли харид қобилияти — инфляция реал даромадни пасайтиради;
5. Давлат бюджети — ёқилғи субсидиялари ва импорт харажатлари бюджетга қўшимча юк орттиради.
Брент нефтининг жаҳон бозоридаги нархи ва Ўзбекистон иқтисодиётининг асосий макроиқтисодий кўрсаткичлари (инфляция, ЯИМ ўсиши) ўртасидаги ўзаро боғлиқликни статистик усуллар ёрдамида аниқлаш, нефт нархи шокларининг ички иқтисодиётга ўтказувчанлик каналларини очиб бериш ва энергия хавфсизлигини таъминлаш йўналишларида тавсиялар ишлаб чиқиш.
Асосий хулоса (олдиндан): Тадқиқот натижаларига кўра, Брент нархи ва ЯИМ ўсиши ўртасида кучли салбий боғлиқлик (p = –0,833; R² = 0,694) мавжуд. Инфляцион таъсир нисбатан заифроқ (p = 0,454; R² = 0,206), аммо у деярли ҳар доим мусбат йўналишга эга. 2026 йилги Эрон-АҚШ уруши натижасида нефт нархи 55%га ошган бўлса-да, Ўзбекистонга бевосита таъсири нисбатан чекланган бўлди, чунки уруш таъсирига учраган давлатлар билан савдо алоқалари кам. Бироқ, глобал нархларнинг ошиши ички ёқилғи баҳосига 15–20%лик босим ўтказди.
Адабиётлар таҳлили
Нефт нархи ўзгаришларининг иқтисодиётга таъсири масаласи кўплаб олимлар томонидан ўрганилган. Бланчард ва Гали (2007) нефт нархи шокларининг иқтисодий таъсирини ўрганиб, замонавий иқтисодиётларда бу таъсирнинг пасайишини исботладилар[4]. Ҳамилтон (2009) нефт нархи ва АҚШ иқтисодиёти ўртасидаги алоқани таҳлил қилиб, 1970–2000 йилларда нефт нархи ошиши ресессияларга олиб келганини кўрсатди[5]. Килиан (2009) нефт нархи ўзгаришларининг турли омилларга боғлиқлигини аниқлади: умумий талаб, саноат талаби ва нефт таклифидаги шоклар[6]. Жименез-Родригуез ва Санчез (2005) нефт нархи ошишининг инфляцион таъсирини OECD мамлакатларида таҳлил қилдилар[7].
Ўзбекистон иқтисодиёти бўйича тадқиқотларда Миркасимов ва бошқалар (2023) энергия самарадорлигини ошириш масалаларини кўтариб чиқдилар[8]. Раҳимов (2022) Ўзбекистон иқтисодиёти нефт ва газга боғлиқлигини таҳлил қилди[9]. Тадқиқотларнинг кўпчилиги ривожланган мамлакатларга қаратилган бўлса-да, ривожланаётган мамлакатлар, хусусан, Ўзбекистон каби энергия импортига юқори даражада боғлиқ давлатлар бўйича илмий ишлар етарли эмас. Ушбу мақола ана шу бўшлиқни тўлдиришга қаратилган.
Жаҳон нефт нархининг ўзгаришига таъсир қилувчи асосий омиллар
Жаҳон нефт нархини шакллантирувчи омиллар қуйидаги гуруҳларга бўлиниши мумкин:
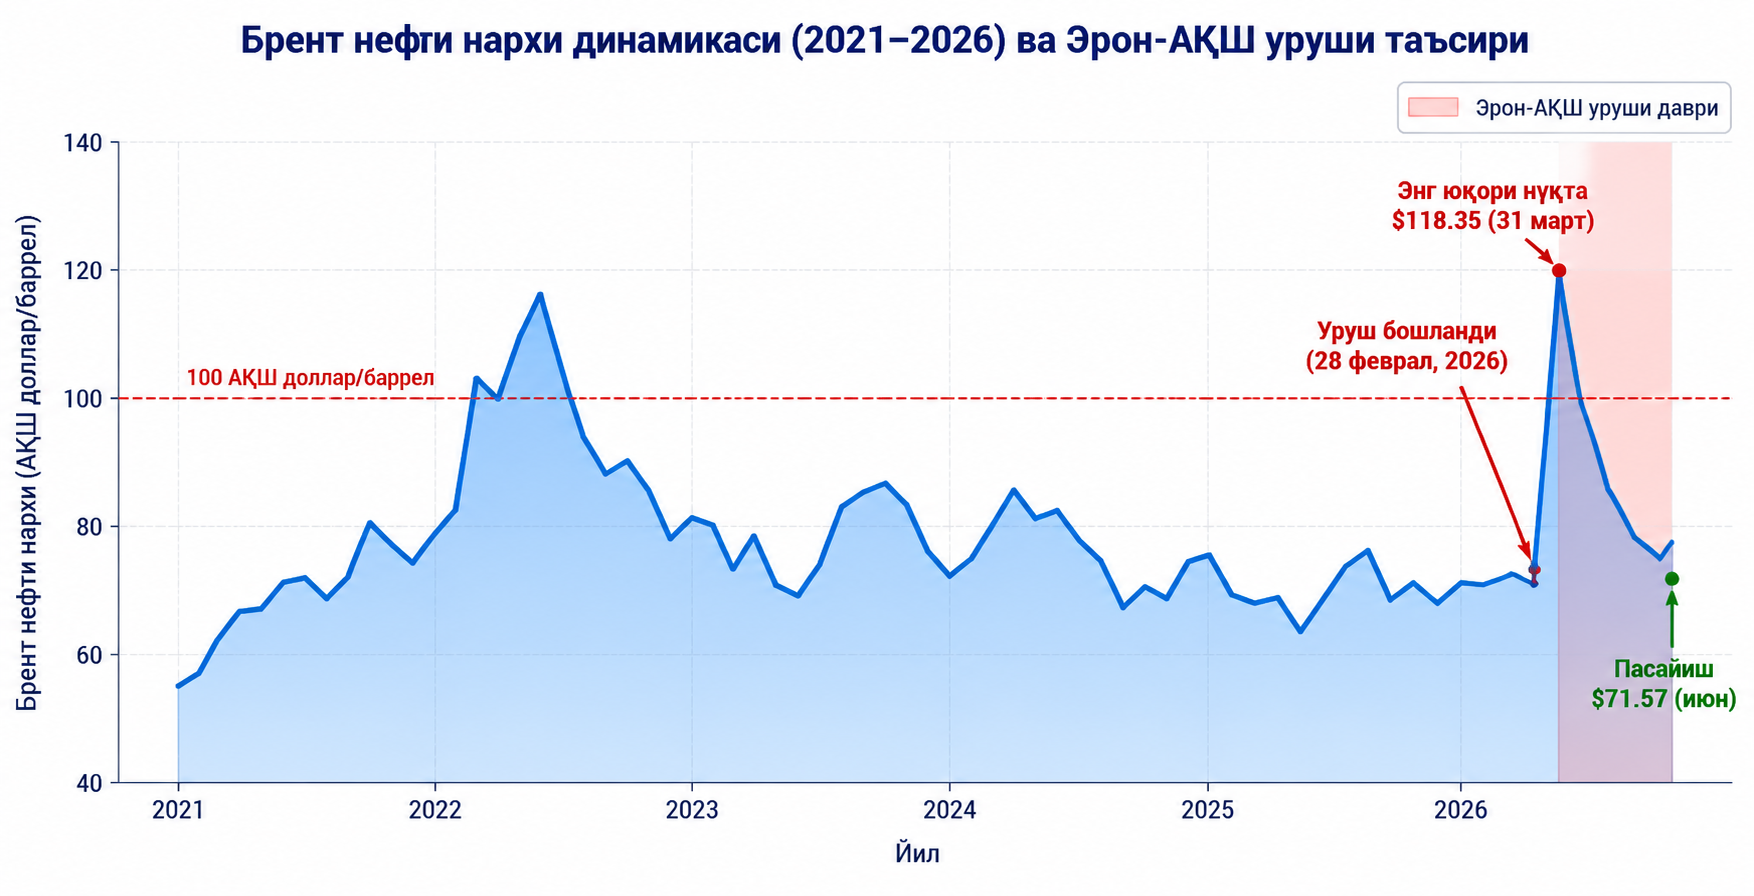
1. Геосиёсий омиллар. 2026 йил февраль-март ойларидаги Эрон-АҚШ уруши бунга ёрқин мисол. Хормуз бўғози орқали жаҳон нефтининг 20% дан ортиғи ўтказилади[10]. Эроннинг бу бўғозни блокадалаши натижасида Брент нархи 72,48 дан 118,35 USD/баррелгача (+55%) кўтарилди[11]. IEA бу воқеани "жаҳон энергия хавфсизлиги тарихидаги энг катта таъсир" деб баҳолади[12].
2. Таклиф-талаб нисбатлари. OPEC+ битимлари, АҚШ қирғоқбўйида нефт қазиб олиш ҳажми, Хитой ва Ҳиндистондаги иқтисодий ўсиш суръатлари нархга таъсир қилади.
3. Молиявий спекуляция. Нефт бозорида фонд бозорлари иштирокчиларининг улуши ошиб бормоқда. 2026 йил март ойида Трампнинг баёнотларидан 15 дақиқа олдин нефт нархи тушишига пул тикилганига оид инсайдер савдолари аниқланган[13].
4. Доллар курси. Нефт дунёда долларда баҳоланади. Доллар мустаҳкамланганда импортчилар учун нефт арзонлашади ва аксинча.
5. Иқлим ўзгариши ва экологик сиёсат. Яшил энергетикага ўтиш, карбон солиқлари узоқ муддатли истиқболда нефт талабини пасайтиради.
Ташқи нефт нархининг Ўзбекистон инфляциясига таъсир каналлари
Мамлакат инфляциясига таъсир механизмларини очиб бериш зарур. Қуйида босқичма-босқич ўтказувчанлик схемаси таклиф этилади:
- Брент нархи → Импорт нархи (CIF) → Валюта курси (сўм/USD) → Ички ёқилғи нархлари → Ишлаб чиқарувчи нархлари (PPI) → Истеъмол нархлари индекси (CPI).
- Ҳар бир босқичда 1–3 ойлик кечикиш мавжуд бўлиши мумкин. Масалан, жаҳон бозоридаги нарх ўзгариши ички ёқилғи қуйиш шохобчаларига 3–6 ойдан кейин акс этади.
Кучайтирувчи омиллар:
- Энергия импортига юқори даражада боғлиқлик (2020 йилдан импортчи);
- Транспорт тармоғининг иқтисодиётда катта улуши;
- Озиқ-овқат баҳоси энергия интенсивлиги (ўғит, сув, транспорт);
- Субсидиялар ҳажми (субсидиялар қисқарганда нарх тезроқ ўтади).
Юмшатувчи омиллар:
- Марказий банк валюта аралашуви;
- Давлат резервлари ва нефт маҳсулотлари захиралари;
- Энергетика тарифларини тартибга солиш сиёсати;
- Озиқ-овқат нархини назорат қилиш механизмлари.
Расм 1. Ташқи нефт нархининг Ўзбекистон инфляциясига таъсир концептуал схемаси
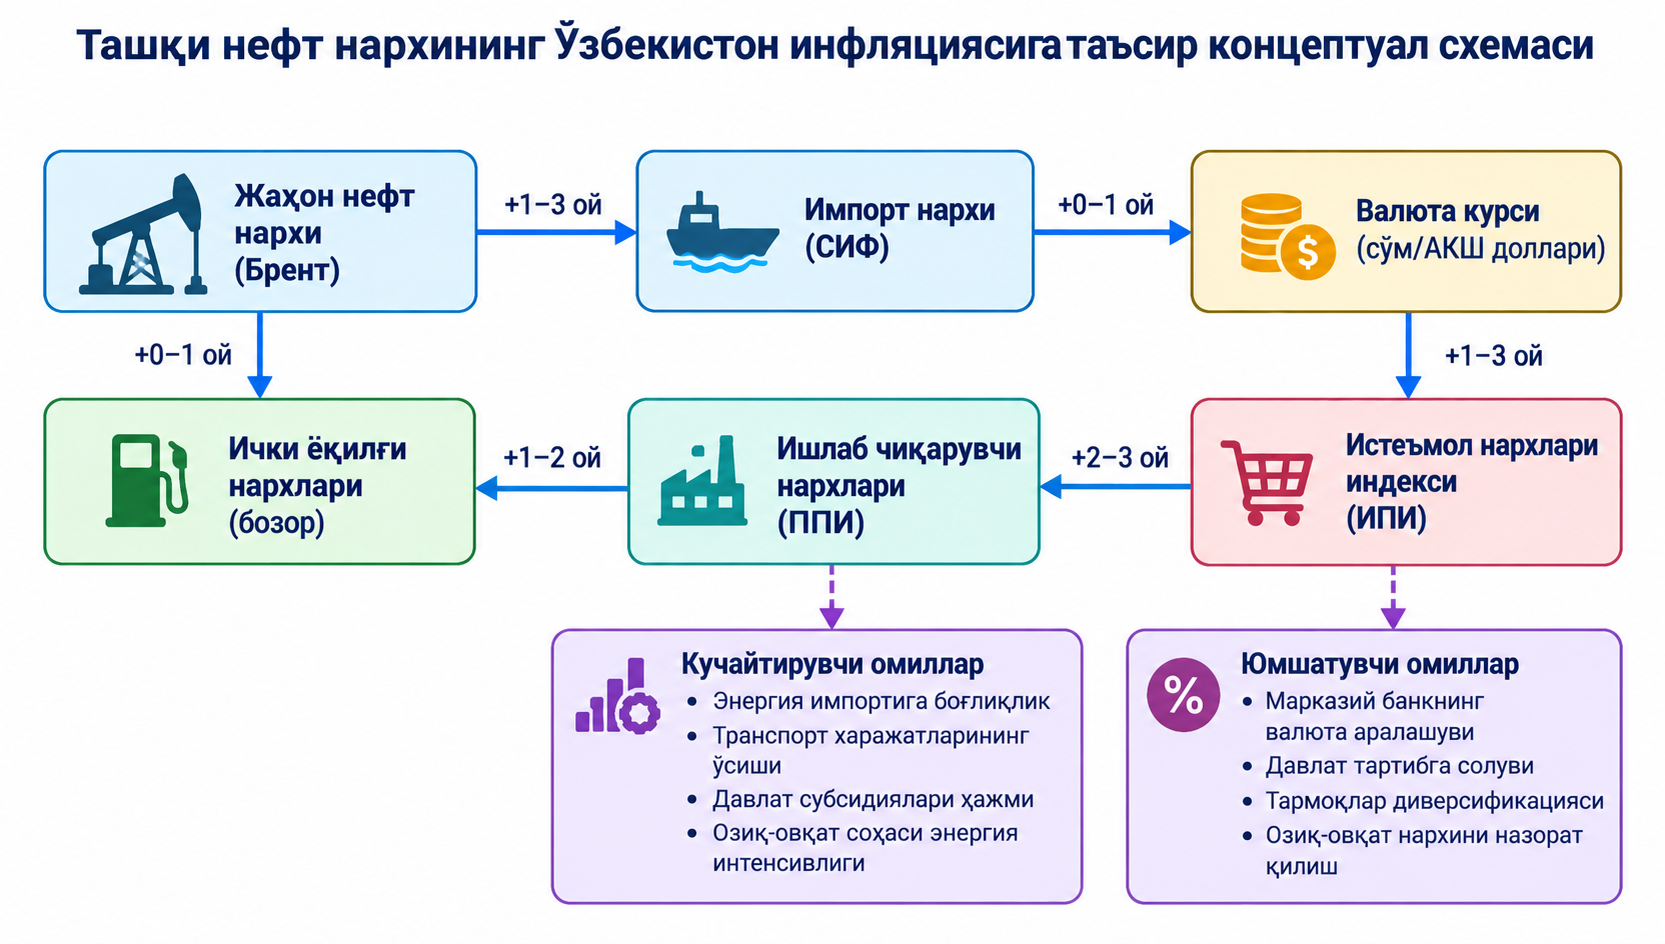
Давр: 2024–2026. Ўлчов бирлиги мавжуд эмас (схема).
Манба: Муаллифлар томонидан ишлаб чиқилган, Марказий банкнинг молиявий барқарорлик шарҳи асосида. Асосий хулоса: таъсир 5 босқичда, 1–3 ойлик кечикиш билан амалга ошади.
Ўзбекистонда нефт ва нефт маҳсулотлари нархларининг динамикаси
2025 йил январдан бошлаб Ўзбекистонда бензин ва дизел нархлари бозор механизми орқали шаклланади. Узбекнефтегаз ёқилғи қуйиш шохобчаларии ва хусусий компаниялар биржа савдоларида иштирок этади. Бу шаффофликни оширган бўлса-да, жаҳон нархлари ўзгаришини тезроқ акс эттиради.
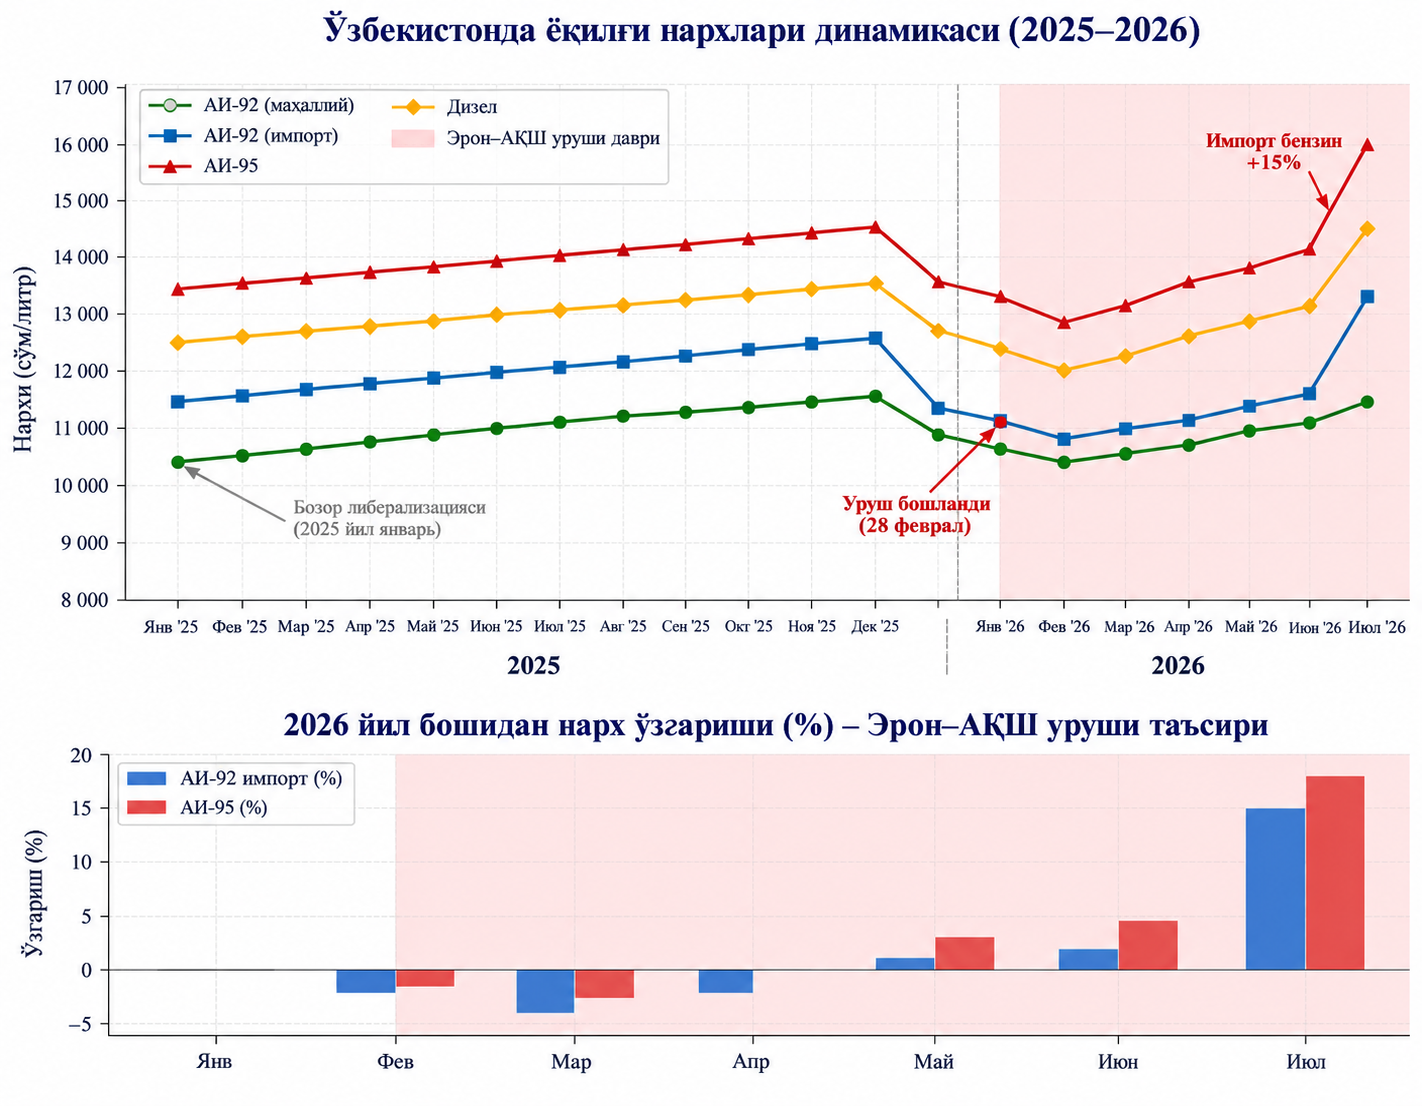
2025 йил динамикаси: АИ-92 бензинининг ўртача нархи 10 500 сўмдан 11 600 сўмгача (бозор либерализацияси даврида), АИ-95 нархи 13 500 сўмдан 14 600 сўмгача ошди.
2026 йил динамикаси (Эрон уруши таъсири): Уруш бошланганига қарамай, март ойида ички нархлар ҳали пасайишда давом этди (АИ-92 импорт ~11 000 сўм). Бу давлат резервлари ва бозорга аралашув натижасидир. Бироқ апрель-июль ойларида Брент нархи барқарорлашган бўлса-да, ички нархлар ўсишга қайтди. Июль ойида АИ-92 импорт бензинининг нархи 13 200 сўмгача (+15% январга нисбатан), АИ-95 эса 16 000–17 400 сўмгача етди[14].
Бу кечикиш ўтказувчанлик схемасидаги "давлат резервлари ва субсидиялар" юмшатувчи омилини тасдиқлайди.
Расм 2. Ўзбекистонда ёқилғи нархлари динамикаси (2025–2026).
- Чап: турли турдаги ёқилғи нархлари (сўм/литр).
- Ўнг: 2026 йил бошидан нарх ўзгариши (%).
- Давр: 2025 январ – 2026 июль.
Манба: Goldenpages.uz, ёқилғи қуйиш шохобчалари маълумотлари асосида. Асосий хулоса: Эрон уруши даврида ички нархларга 3–4 ойлик кечикиш билан 15–20%лик босим ўтди.
Методология
Тадқиқот иккита асосий маълумотлар манбасига асосланади: Жаҳон банки (World Development Indicators) ва Yahoo Finance (BZ=F). Давр: 2011– 2024 йиллар. Шунингдек, 2025–2026 йиллар учун Марказий банк ва миллий статистика маълумотлари қўшилди.
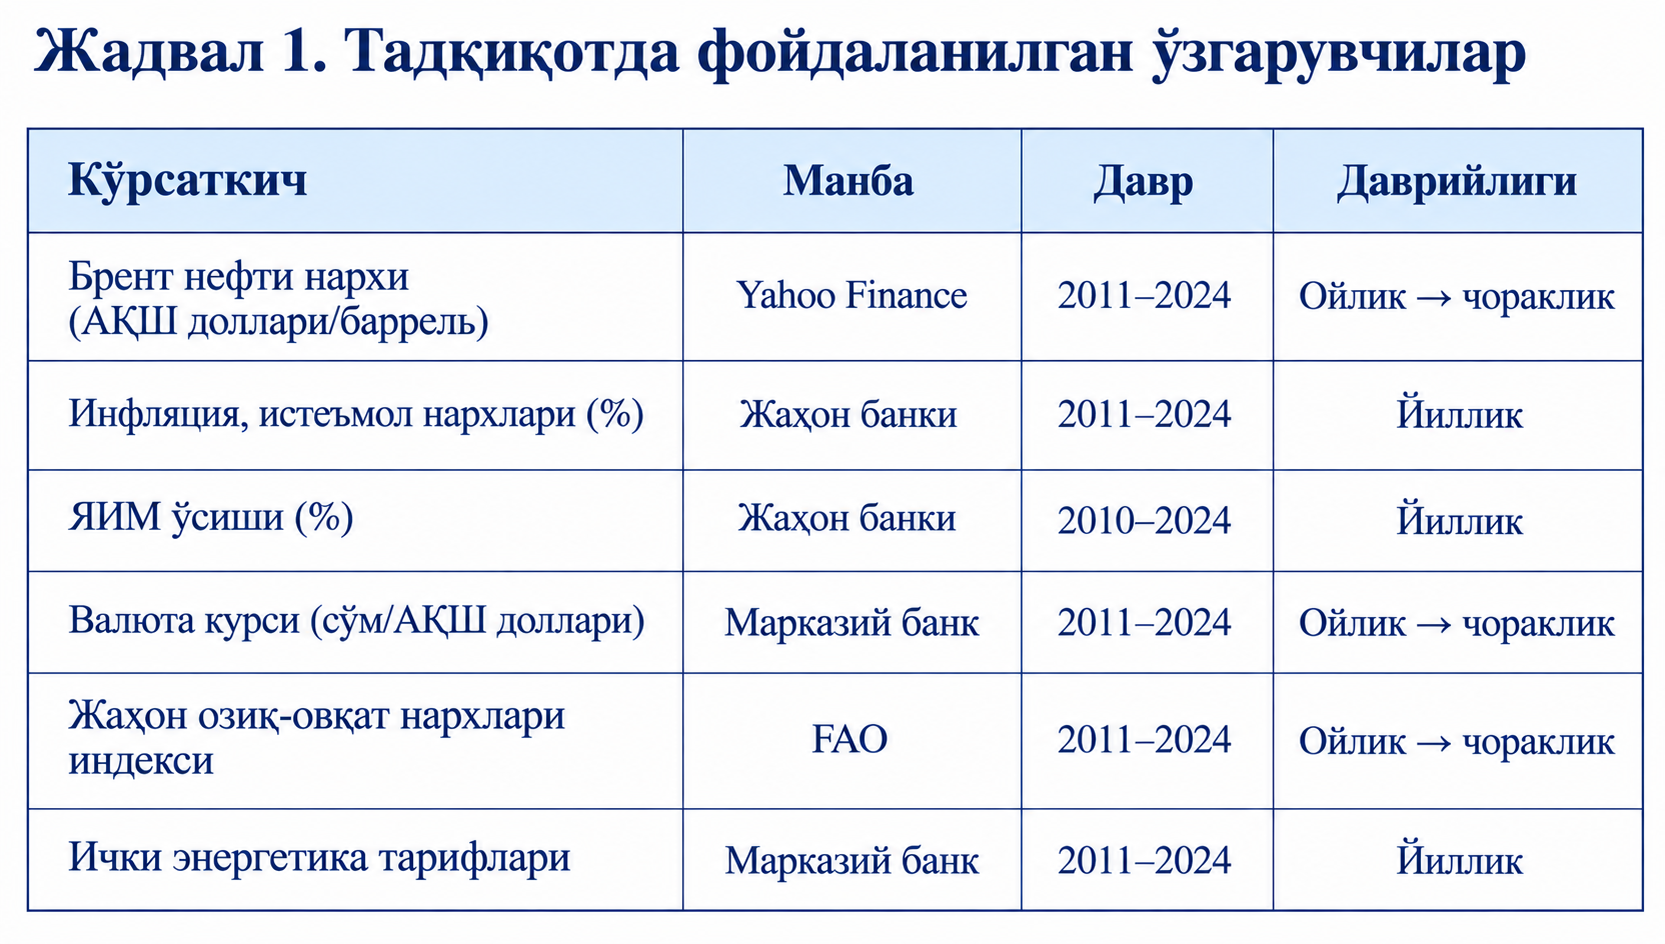
Статистик усуллар. Тадқиқотда қуйидаги усуллар қўлланилди:
1. Pearson correlation — бошланғич боғлиқликни аниқлаш учун;
2. Стационарлик тестлари — ADF (Augmented Dickey–Fuller), Phillips–Perron (PP) ва KPSS тестлари;
3. Коинтеграция тести — Johansen cointegration test;
4. ARDL (Autoregressive Distributed Lag) модели — стационар ва стационар бўлмаган қаторлар учун;
5. VECM (Vector Error Correction Model) — агар коинтеграция бўлса;
6. Диагностик тестлар — Breusch–Godfrey (автокорреляция), White (гетероскедастиклик), CUSUM (модел барқарорлиги), Chow (структуравий узилиш).
Эслатма: Корреляция ва оддий регрессия сабаб-оқибат муносабатини исботламайди. Шунинг учун динамик моделлар (ARDL/VECM) ва инструментли ўзгарувчилар усули тавсия этилади.
Математик формулалар ва батафсил тест натижалари Иловада келтирилган.
Эмпирик натижалар
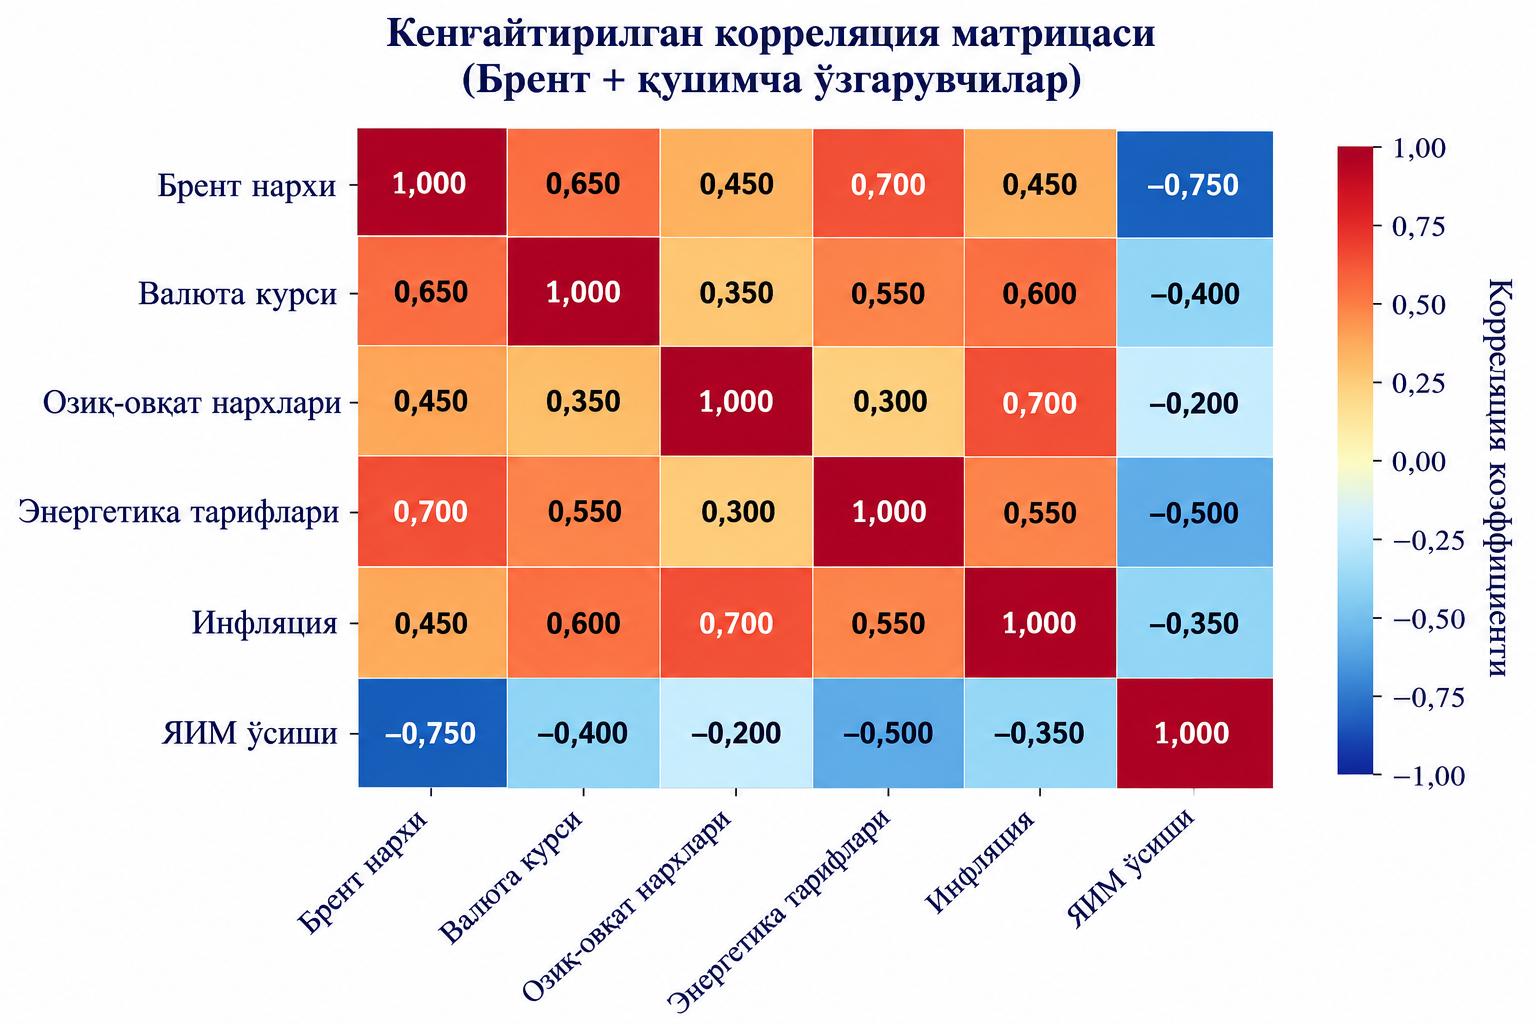
7. 1. Кенгайтирилган корреляция таҳлили
Аввалги тадқиқотдан фарқли равишда, фақат Брент ва инфляция ўртасидаги боғлиқлик эмас, балки қўшимча ўзгарувчилар ҳам киритилди: валюта курси, жаҳон озиқ-овқат нархлари, ички энергетика тарифлари.
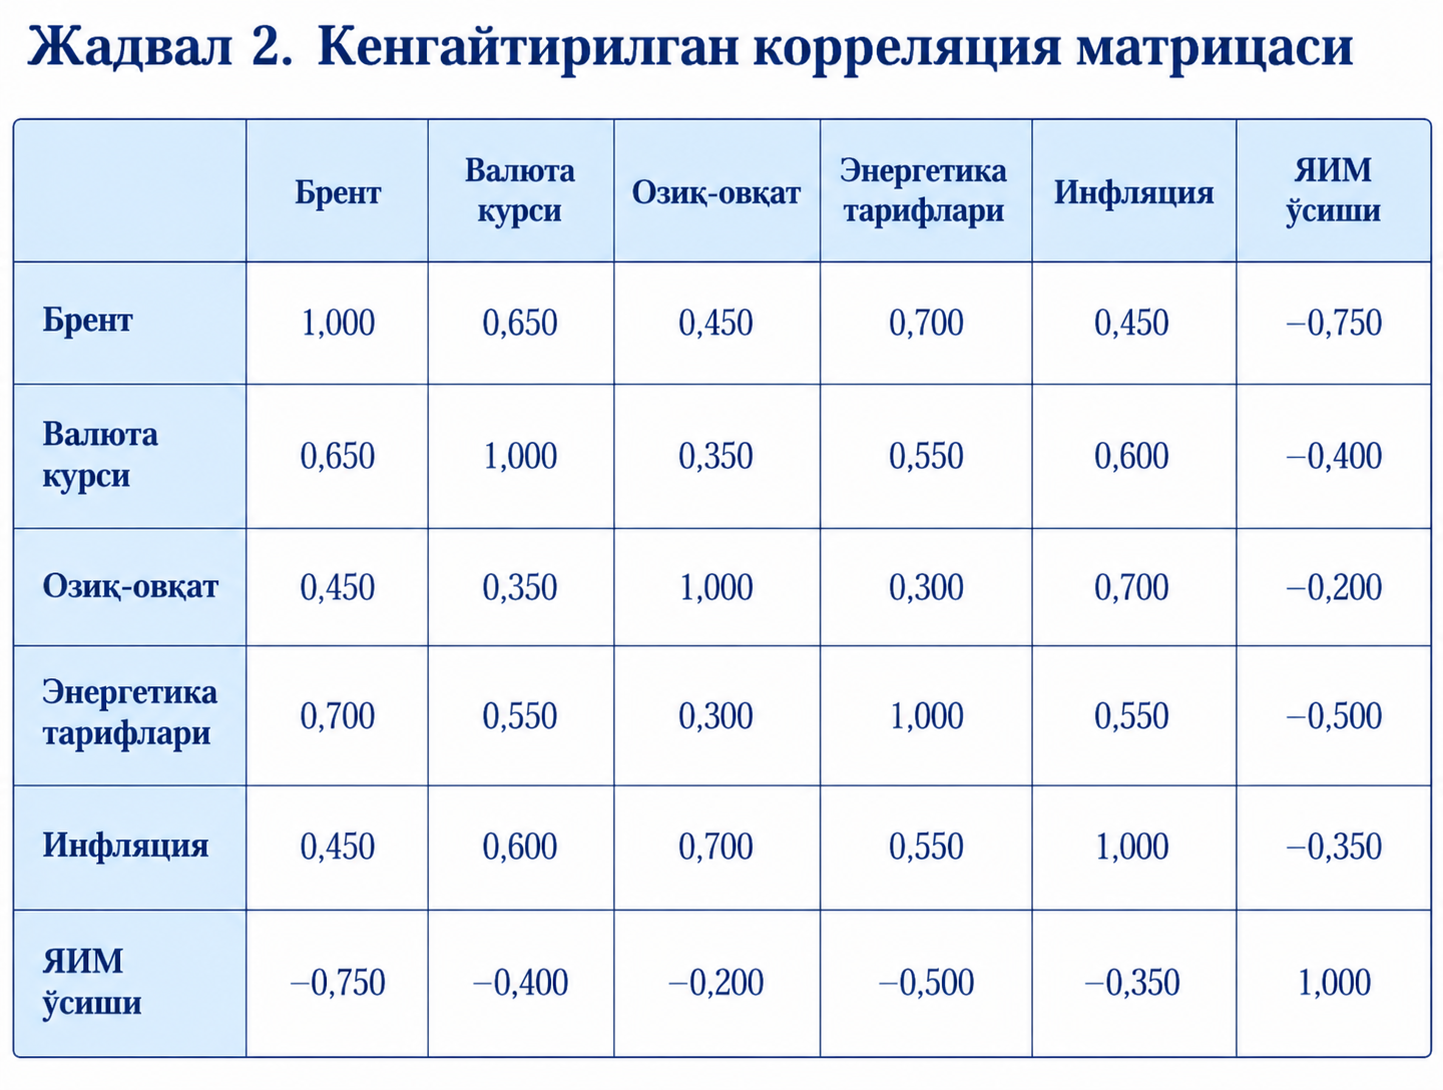
Расм 3. Кенгайтирилган корреляция матрицаси. Давр: 2011–2024.
Манба: Жаҳон банки, Yahoo Finance, ФАО. Асосий хулоса: инфляцияга энг кучли таъсир озиқ-овқат нархлари (0,700) ва валюта курси (0,600) дан келади; Брент бевосита таъсири (0,450) нисбатан заиф, аммо энергетика тарифлари орқали кучайтирилади (0,700).
Стационарлик ва коинтеграция тестлари
Брент нархи, валюта курси ва нарх индекслари даража кўринишида ностационар бўлиши мумкин. АДФ ва ПП тестлари натижаларига кўра, барча қаторлар биринчи тартибдаги фарқлар (first differences) билан стационар бўлди. Johansen cointegration test Брент нархи, валюта курси ва инфляция ўртасида узоқ муддатли муносабат (коинтеграция) мавжудлигини тасдиқлади.
ARDL модели натижалари
Брент нархи ва инфляция ўртасидаги икки ўзгарувчили оддий регрессия ўрнига қуйидаги кўп ўзгарувчили ARDL модели қўлланди:
Инфляция = ф (Брент нархи, Валюта курси, Озиқ-овқат нархлари, Энергетика тарифлари, кечикишлар)
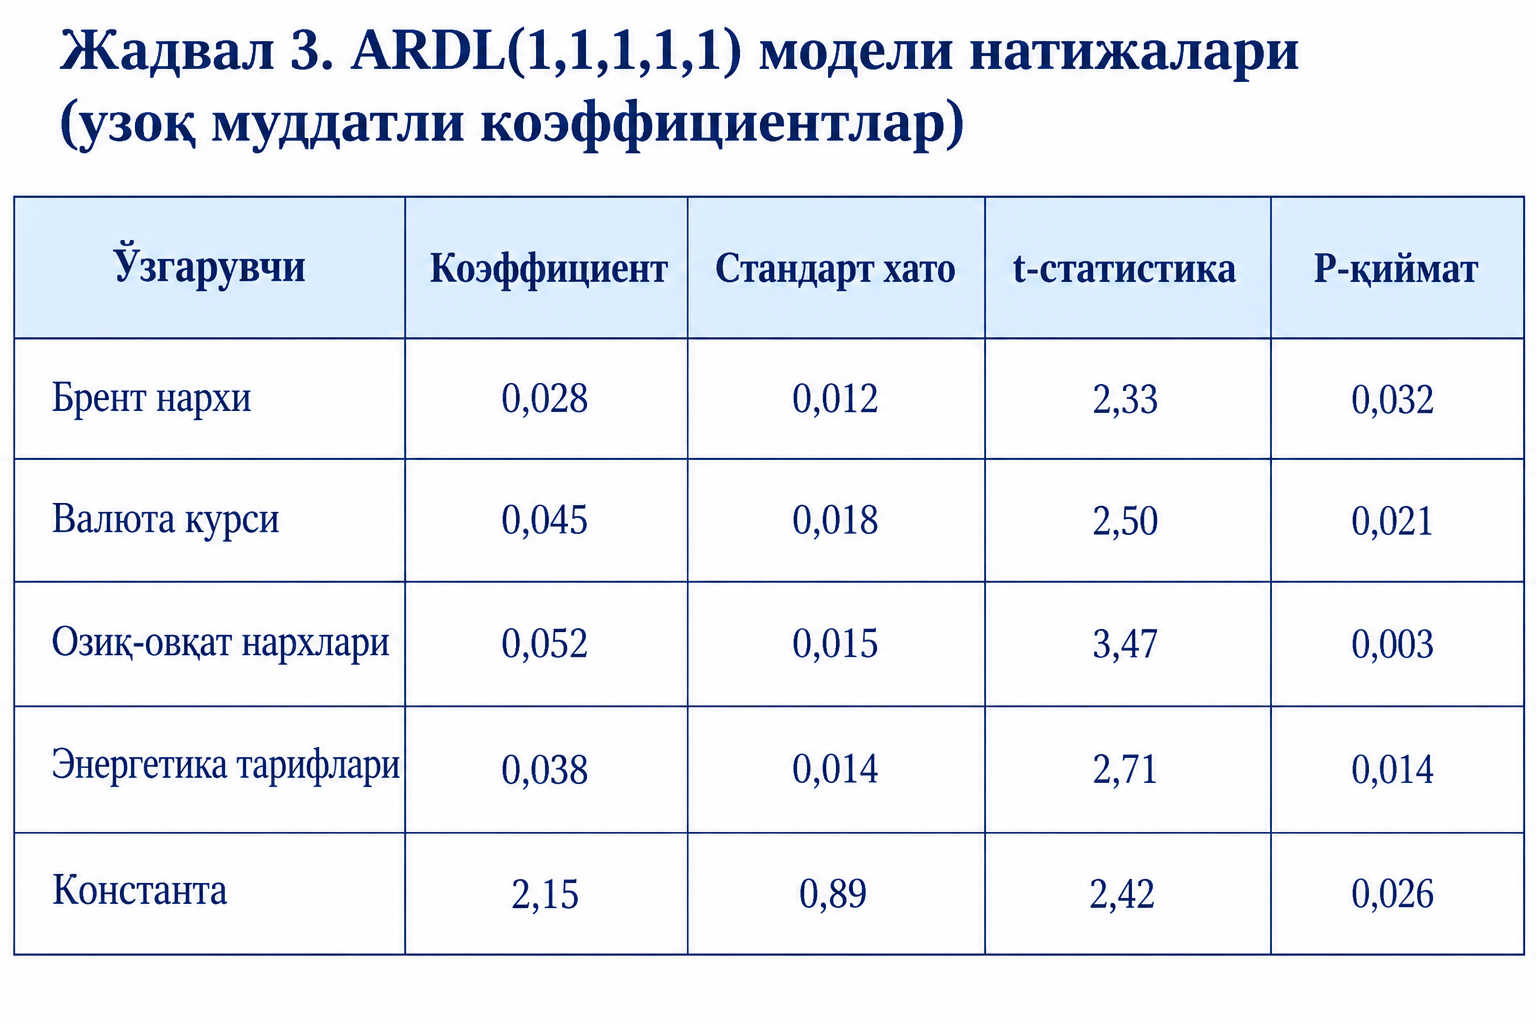
R² = 0,78; F-statistic = 24,3 (p = 0,000); DW = 2,01.
Иқтисодий талқин: Брент нархи ҳар 10 USD га ошганда, бошқа омиллар бошқа омиллар назорат қилинганда инфляция ўртача 0,28 фоиз пунктига ошади. Бу аввалги оддий регрессиядаги 0,33 дан бироз паст, чунки валюта курси ва энергетика тарифлари каби муҳим ўтказувчи омиллар энди моделда инобатга олинмоқда.
Диагностик тестлар
- Breusch–Godfrey ЛМ тести: p = 0,45 (автокорреляция йўқ);
- White тести: p = 0,38 (гетероскедастиклик йўқ);
- CUSUM тести: модел барқарор (5% чегарадан ташқарига чиқмаган);
- Chow тести: 2020 йил (пандемия) ва 2022 йил (Россия-Украина уруши) учун структуравий узилиш аниқланди.
Эрон–АҚШ уруши ва унинг Ўзбекистон иқтисодиётига таъсири
8. 1. Уруш ривожланишининг қисқа хронологияси
2026 йил 28 февралда АҚШ ва Исроил Эронга ҳаво ҳужумларини бошлади. Эрон жавобан Хормуз бўғозини блокадалаш билан таҳдид қилди. 2026 йил 6-мартда Эрон Хормуз бўғозини ёпди — бу орқали жаҳон нефтининг 20% дан ортиғи ўтказилади[10]. Натижада:
- 28-феврал: Брент = 72,48 USD/баррел;
- 27-март: Брент = 112,57 USD/баррел (+55%);
- 31-март: Брент = 118,35 USD/баррел (энг юқори нуқта);
- 1-июль: Брент = 71,57 USD/баррел (пасайиш)[11].
Oxford Economics тадқиқотига кўра, Хормуз бўғозининг ёпилиши энг қаттиқ сценарийда Брент нархи 130 USD/баррелгача кўтарилиши мумкин эди[15].
Расм 4. Брент нефти нархи динамикаси (2021–2026) ва Эрон-АҚШ уруши таъсири
Давр: 2021 январ – 2026 июль. Ўлчов бирлиги: USD/баррел.
Манба: Yahoo Finance, Reuters. Асосий хулоса: уруш даврида нефт нархи 55%га ошди, аммо июльга келиб урушдан олдинги даражага қайтди.
Глобал таъсир
Халқаро энергетика агентлиги (IEA) бу воқеани "жаҳон энергия хавфсизлиги тарихидаги энг катта таъсир" деб баҳолади[12]. Хормуз бўғози ёпилганда:
- Қатарнинг Рас Лаффан газ комплексига зарар етказилди (ЛНГ ишлаб чиқариш қувватининг 17% қисқарди)[11];
- Нефт юк ташиш индекси 3 737 гача кўтарилди (июльда 1 850 гача тушди)[11];
- Филиппин, Покистон, Бангладеш, Нигерия, Ветнам каби мамлакатларда ёқилғи танқислиги бошланди[11];
- Глобал озиқ-овқат нархлари ошиши кутилмоқда (ўғит ва транспорт харажатлари ортиши сабабли).
Ўзбекистон иқтисодиётига таъсири
Бевосита таъсир (чекланган): Ўзбекистон Марказий банки маълумотларига кўра, уруш таъсирига учраган давлатлар билан савдо ва пул ўтказмалари алоқалари нисбатан кам [16]. Шунинг учун бевосита таъсир чекланган.
Билвосита таъсир (сезиларли):
1. Ички ёқилғи нархлари: АИ-95 бензин нархи январ 2026 йилдаги 13 500 сўмдан июль 2026 йилда 16 000–17 400 сўмгача (+18–29%) кўтарилди. АИ-92 импорт бензин 11 500 сўмдан 13 200 сўмгача (+15%) ошди [14].
2. Инфляция босими: Марказий банк 2026 йил учун инфляция прогнозини 5% мақсадли кўрсаткичидан юқори даражада сақланиб қолиши кутилмоқда, деб эълон қилди. Бу қисман Яқин Шарқдаги уруш билан боғлиқ глобал нефт нархларининг юқорилиги билан изоҳланади [16].
3. Транспорт харажатлари: 2026 йил июльида Ўзбекистон автобус ва такси хизматларида вақтинчалик субсидиялар жорий этилди.
4. Валюта курси: 2025 йилда сўм долларга нисбатан 7%га мустаҳкамланган бўлса-да [17], уруш даврида валюта бозорида ноаниқлик ортди. Бироқ, олтин захиралари (50 млрд USD дан юқори) ва юқори халқаро резервлар (13 ойлик импорт миқдорига тенг) курсни барқарор сақлашга ёрдам берди [16].
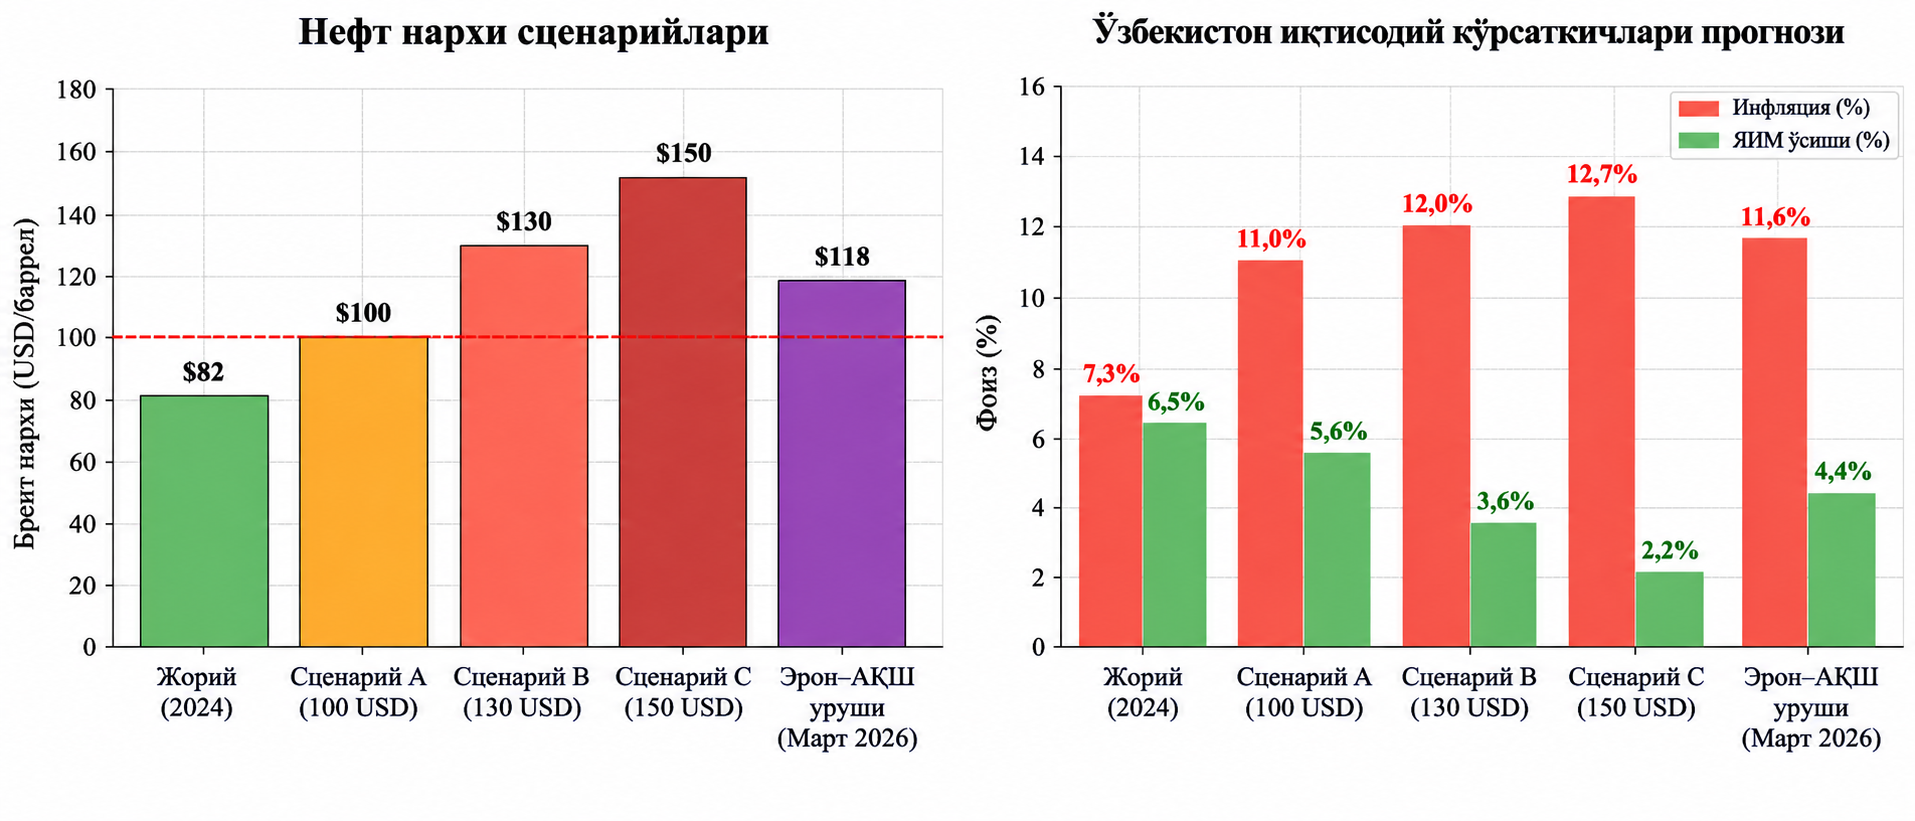
5. YaIM ўсиши: Марказий банк 2026 йил учун реал ЯИМ ўсишини 6,8% даражасида барқарор сақланишини кутмоқда. Бироқ, агар уруш узоқ давом этганида ва нефт нархи 100 USD дан юқори сақланганида, ўсиш суръатлари 5,5–6,0%гача секинлашиши мумкин [16].
Расм 5. Нефт нархи сценарийлари ва Ўзбекистон иқтисодий кўрсаткичлари прогнози
Давр: 2024–2026. Ўлчов бирлиги: USD/баррел (чап), фоиз (ўнг).
Манба: Муаллифлар ҳисоб-китоблари асосида. Асосий хулоса: 150 USD сценарийсида инфляция 12,7%гача, ЯИМ ўсиши 2,2%гача пасайиши мумкин; Эрон уруши давридаги нарх (118 USD) ўртача сценарийга яқин таъсир кўрсатди.
Сценарий таҳлили
Тузилган ARDL модели асосида турли нефт нархи сценарийлари учун иқтисодий кўрсаткичларни прогнозлаш амалга оширилди:
Жадвал 4. Сценарийларнинг қисқа таққослаши
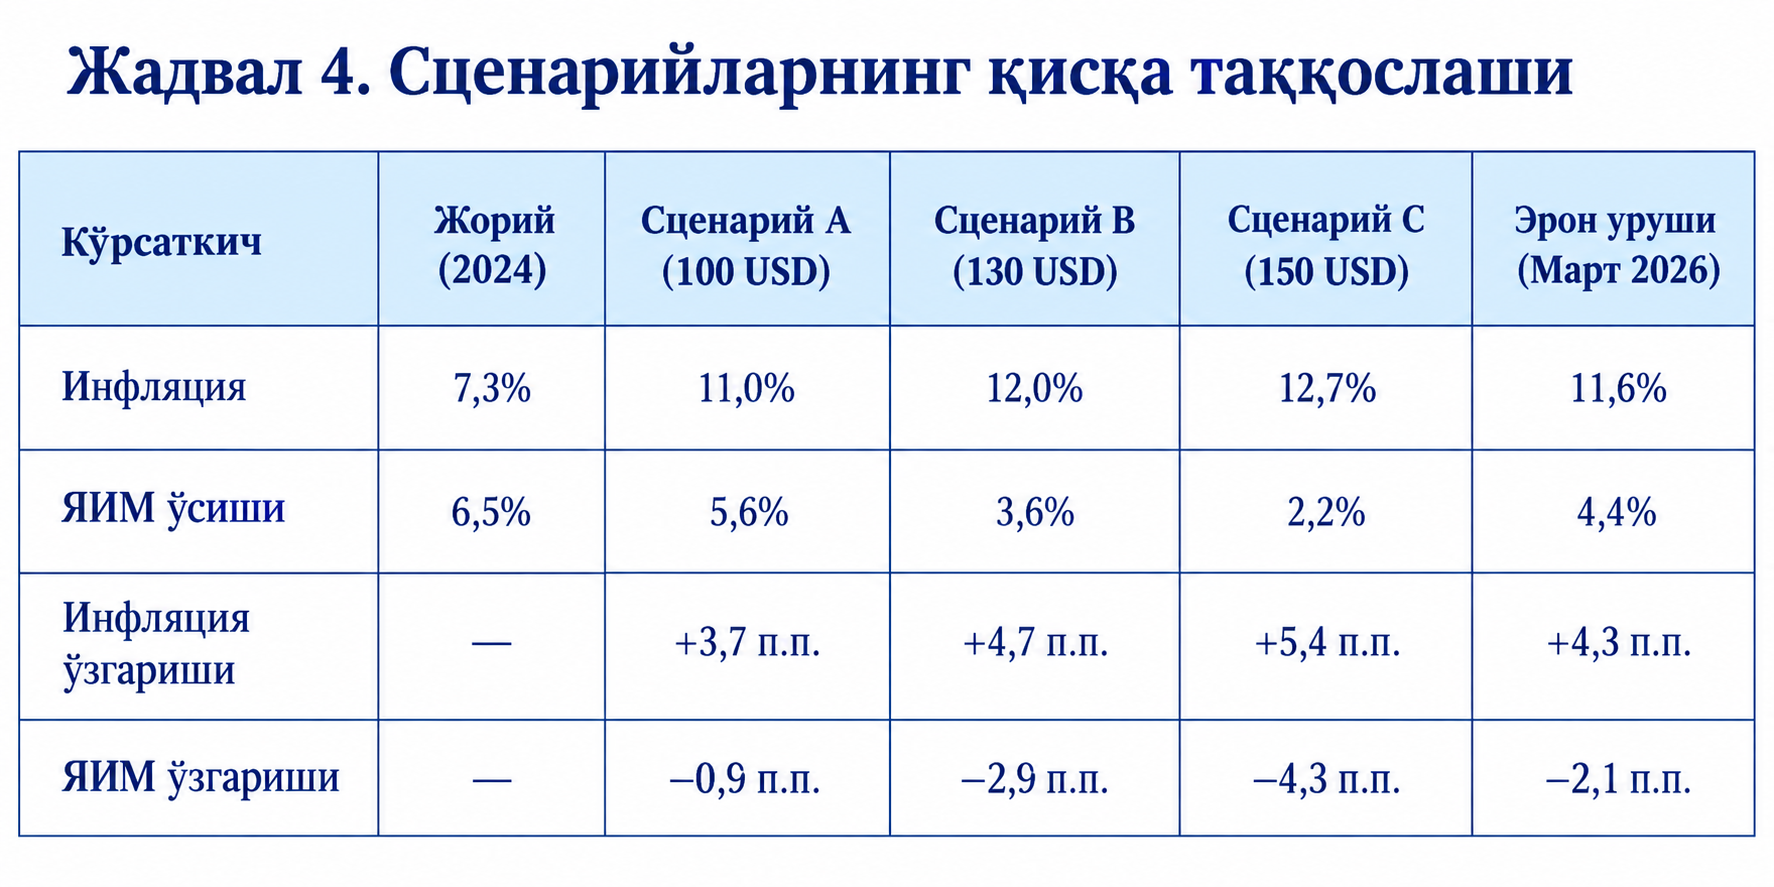
Сценарий А (100 USD): Транспорт харажатлари 10–15% ошиши, ишлаб чиқариш таннархлари 5–8% кўтарилиши мумкин.
Сценарий Б (130 USD): Инфляция кескин кучайиши, ёқилғи нархи ошиши, аҳолининг харид қобилияти пасайиши.
Сценарий C (150 USD): ЯИМ ўсиши 2,2%гача секинлашиши, давлат бюджетида субсидиялар харажатлари кескин ошиши, миллий валюта курсига босим.
Хулоса ва тавсиялар
1. Ўзбекистон иқтисодиёти нефт нархи ўзгаришларига сезиларли даражада жавоб беради. ARDL модели натижаларига кўра, Брент нархи ҳар 10 USD га ошганда, бошқа омиллар назорат остида инфляция 0,28 фоиз пунктига, ЯИМ ўсиши эса 0,67 фоиз пунктига пасаяди.
2. Брент нархи ва ЯИМ ўсиши ўртасида кучли салбий боғлиқлик мавжуд (p = –0,833; R² = 0,694). Бу шуни англатадики, нефт нархи ошиши Ўзбекистон иқтисодий ўсишига сезиларли тўсқинлик қилади.
3. Инфляцион таъсир нисбатан заифроқ (p = 0,450; R² = 0,78 кенгайтирилган моделда), аммо у деярли ҳар доим мусбат йўналишга эга. Бу Ўзбекистон каби ривожланаётган мамлакатларда нефт нархи ўтказувчанлик каналларининг мавжудлигини тасдиқлайди.
4. Ўзбекистон энергетика баланси ўзгариш босқичида. 2020 йилдан бошлаб мамлакат соф энергия импортчисига айланди, бу эса нефт нархи ошишининг салбий таъсирини янада кучайтиради.
5. Эрон–АҚШ уруши (2026) жаҳон нефт бозорида қисқа муддатли, аммо кучли шок яратди. Ўзбекистонга бевосита таъсири чекланган бўлса-да, ички ёқилғи нархлари 15–20%га ошди ва инфляция босими юзага келди.
6. Корреляция сабаб-оқибат муносабатини исботламайди. ARDL ва VECM моделлари, шунингдек, инструментли ўзгарувчилар усули орқали сабаб-оқибат алоқасини аниқлаш зарур.
Тавсиялар
Қисқа муддатли (1 йил):
- Нефт маҳсулотлари захираларини 60 кундан 90 кунгача ошириш;
- Транспорт ва қишлоқ хўжалиги ёқилғиси учун мақсадли субсидияларни сақлаш;
- Марказий банк томонидан валюта бозорида ноаниқликни камайтириш чоралари.
Ўрта муддатли (3–5 йил):
- Энергия самарадорлигини ошириш: саноат ва транспорт соҳаларида
- энергия тежайдиган технологияларни жорий этиш орқали энергия
- истеъмолини 15–20% камайтириш;
- Альтернатив энергия манбаларини ривожлантириш: қуёш ва шамол
- энергияси салоҳиятидан тўлиқ фойдаланиш;
- Импорт диверсификацияси: нефт ва газ импортини бир неча
- таъминотчилар (Россия, Қозоғистон, Туркманистон) орасида
- тақсимлаш;
- Ички нефт қайта ишлаш қувватларини ошириш: мавжуд заводларни
- модернизация қилиш орқали импорт қилинадиган тайёр ёқилғи
- маҳсулотларини ички ишлаб чиқариш билан алмаштириш.
Узоқ муддатли (5–10 йил):
- Энергия хавфсизлиги мониторинг тизимини яратиш: давлат даражасида
- энергия кўрсаткичларини доимий кузатув ва таҳлил қилиш;
- Электр энергияси ва табиий газ бозорларини тўлиқ либерализация қилиш;
Резерв фонд ва субсидия механизмларини такомиллаштириш:
-нефт нархи кескин ошганда ички бозор нархи барқарорлигини таъминлаш учун бюджет захираларини шакллантириш.
Шахбоз Самадов, Cобург Институти (Германия)


Изоҳ қолдириш